భయపెడుతున్న అమెరికా హెల్త్ ఇన్సూరెన్స్ సంక్షోభం: బీమా ఉన్నా ట్రీట్మెంట్ దొరకటం లేదా?
- Published By: Surya Prakash josyula
- October 12, 2026 / 07:10 AM IST


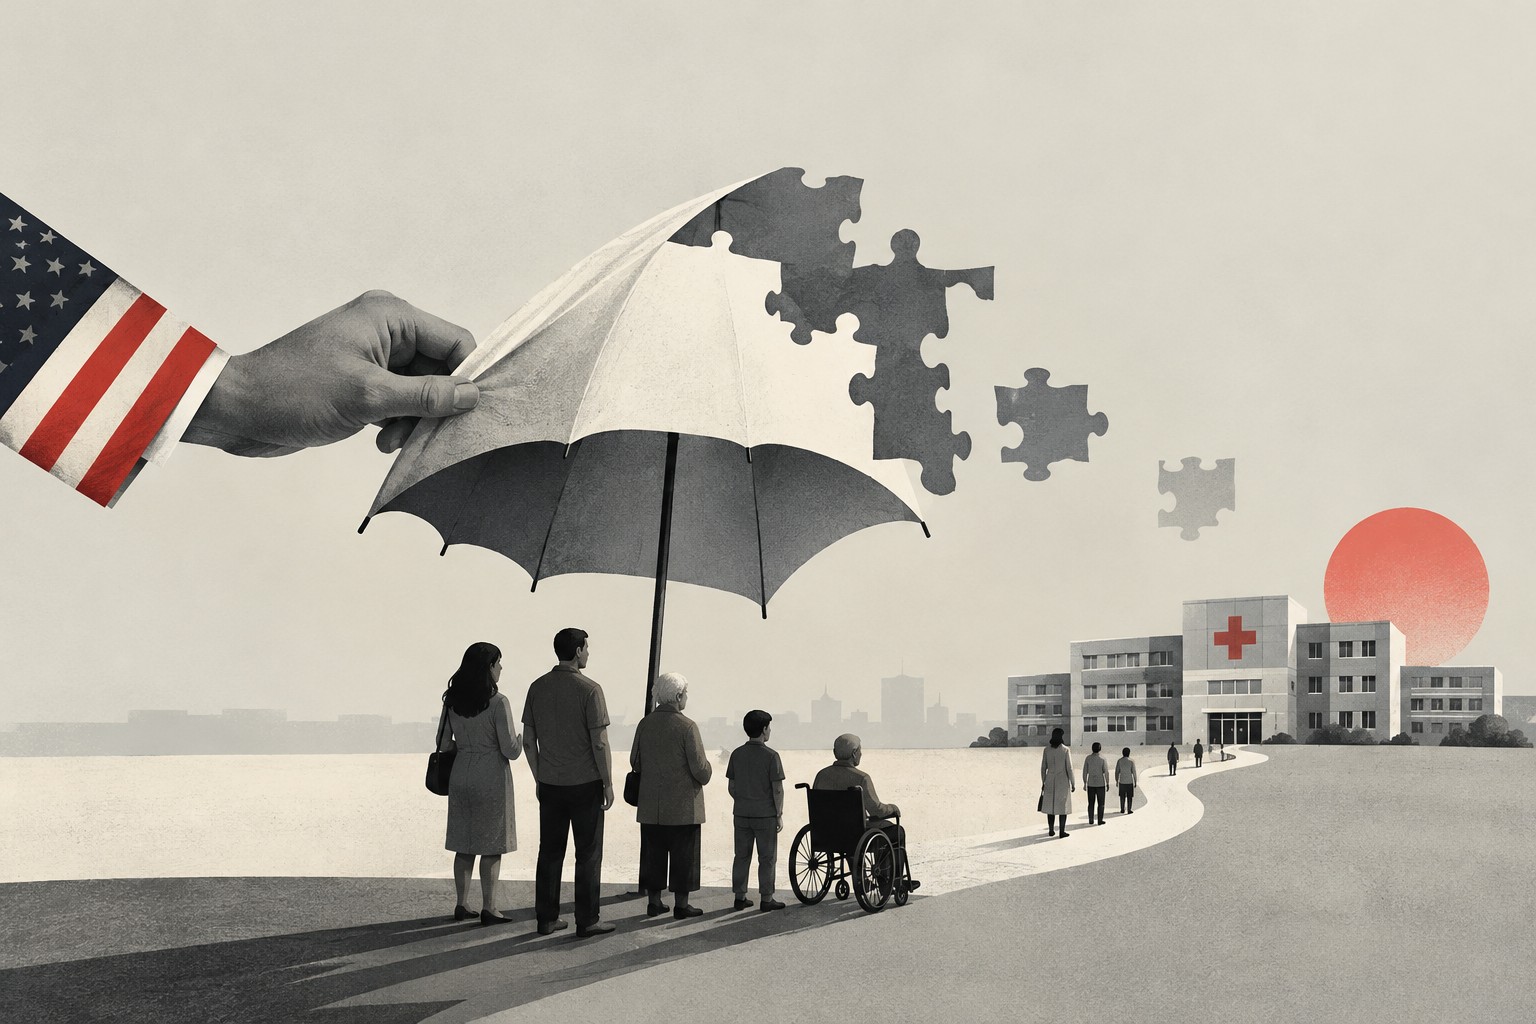
అమెరికాలో ఆరోగ్య బీమా సంక్షోభం రోజురోజుకూ ముదురుతోంది. అక్కడి ఆసుపత్రికి వెళ్లాలంటేనే భయమేసే పరిస్థితి సామాన్యుడికి వస్తోంది. కేవలం ట్రీట్మెంట్ పొందుతున్న రోగులే కాదు, సమాజంలో ప్రతి ఒక్కరూ దీనివల్ల తీవ్ర ఇబ్బందులు ఎదుర్కొనే ప్రమాదం లోకి పరిస్ధితి దిగజారుతోంది. ఒకవైపు ఆరోగ్య బీమా ఖర్చులు పెరుగుతుంటే, మరోవైపు ప్రభుత్వ బీమా పథకాలపై ఆధారపడుతున్న ప్రజలు కవరేజీ కోల్పోయే పరిస్థితి ఏర్పడుతోంది. అసలు అమెరికాలో ఈ మెడికల్ సంక్షోభం ఏంటి? ఆసుపత్రులు ఎందుకు నష్టాల్లోకి వెళ్తున్నాయి? సామాన్య ప్రజలపై దీని ప్రభావం ఎలా ఉండబోతోంది?
హెల్త్ ఇన్సూరెన్స్ సంక్షోభం అంటే ఏంటి?
అమెరికాలో వైద్యం చాలా ఖరీదైనది. సాధారణ వైద్య పరీక్షల నుంచి పెద్ద ఆపరేషన్ల వరకు వేల డాలర్లు ఖర్చవుతాయి. క్యాన్సర్ వంటి తీవ్రమైన వ్యాధులకు చికిత్స తీసుకోవాల్సి వస్తే బిల్లు లక్షల డాలర్లకు చేరవచ్చు. అందుకే చాలామంది ఆరోగ్య బీమా తీసుకుంటారు. నెలనెలా ప్రీమియం చెల్లిస్తూ, అనారోగ్యం వచ్చినప్పుడు చికిత్స ఖర్చులో కొంత భాగాన్ని బీమా సంస్థల ద్వారా భరింపజేసుకుంటారు.
అయితే ప్రీమియంలు పెరిగితే బీమాను కొనసాగించడం మిడిల్ క్లాస్, లో మిడిల్ క్లాస్ వాళ్లకు కష్టమవుతుంది. ప్రభుత్వ బీమా పథకాల అర్హత నిబంధనలు కఠినమైతే కొందరు కవరేజీ కోల్పోతారు. బీమా ఉన్నప్పటికీ డిడక్టిబుల్స్, కో-పేమెంట్స్ రూపంలో సొంతంగా ఖర్చు పెట్టాల్సి రావచ్చు. ఇలా ప్రజలకు బీమా అందుబాటులో లేకపోవడం, ఆసుపత్రులకు చికిత్స ఖర్చులు తిరిగి రాకపోవడం కలిసినప్పుడు సంక్షోభం మరింత తీవ్రమవుతుంది.
ప్రభుత్వ నిర్ణయాలతో పెరుగుతున్న ఆందోళనలు
అమెరికాలో తక్కువ ఆదాయం ఉన్న ప్రజలకు ఆరోగ్య బీమా అందించే కీలక పథకం మెడికెయిడ్ (Medicaid). అయితే 2025లో ఆమోదించిన H.R. 1, అంటే ‘వన్ బిగ్ బ్యూటిఫుల్ బిల్ యాక్ట్’లో ఈ పథకానికి సంబంధించిన నిబంధనలు, నిధుల వ్యవస్థలో మార్పులు చేశారు.
నిర్దిష్ట వర్గాల లబ్ధిదారులకు పని సంబంధిత అర్హత నిబంధనలు వర్తించడం, అర్హతను నిర్ధారించే ప్రక్రియల్లో మార్పులు రావడం, ఆసుపత్రులకు నిధులు అందించే కొన్ని విధానాలపై పరిమితులు విధించడం వంటివి ఇందులో ఉన్నాయి. ఈ నిబంధనలను పాటించలేక కొందరు బీమా కోల్పోతే, వారు వైద్య పరీక్షలను వాయిదా వేయడం లేదా అవసరమైన చికిత్సను తీసుకోకుండా ఉండటం వంటి పరిస్థితులు ఎదురుకావటం జరుగుతోంది.
అమెరికా కాంగ్రెస్ బడ్జెట్ కార్యాలయం అంచనాల ప్రకారం, ఈ చట్టంలోని మార్పుల కారణంగా 2034 నాటికి మరో 75 లక్షల మంది ఆరోగ్య బీమా లేకుండా ఉండే అవకాశం ఉంది. ఇతర విధాన మార్పుల ప్రభావాన్ని కలిపితే ఈ సంఖ్య మరింత పెరగవచ్చు.
బీమా లేని రోగులు పెరిగితే ఆసుపత్రులకు నష్టాలేంటి?
ఆసుపత్రుల్లో చికిత్స పొందిన ప్రతి రోగి ఖర్చును పూర్తిగా చెల్లించలేకపోవచ్చు. బీమా ఉన్నవారి విషయంలో ప్రభుత్వ పథకాలు లేదా ప్రైవేట్ బీమా సంస్థల నుంచి నిబంధనల ప్రకారం డబ్బు అందుతుంది. కానీ బీమా లేని రోగులు బిల్లులు చెల్లించలేకపోతే, ఆ ఖర్చులో కొంత భాగం ఆసుపత్రులపైనే పడుతుంది.
వైద్యులు, నర్సులు, మందులు, పరికరాలు, భవన నిర్వహణ వంటి ఖర్చులు మాత్రం తగ్గవు. ప్రభుత్వ నిధులు కూడా తగ్గితే తక్కువ ఆదాయం ఉన్న ప్రజలకు సేవలందించే ఆసుపత్రులు మరింత ఆర్థిక ఒత్తిడిని ఎదుర్కొంటాయి.
లాస్ ఏంజెలెస్లోని MLK కమ్యూనిటీ ఆసుపత్రి సీఈఓ డాక్టర్ ఎలైన్ బ్యాచ్లర్ వెల్లడించిన వివరాల ప్రకారం, మెడికెయిడ్ నిధుల కోతల ప్రభావంతో తమ ఆసుపత్రికి ఏడాదికి 8 కోట్ల నుంచి 10 కోట్ల డాలర్ల వరకు నష్టం వాటిల్లే అవకాశం ఉంది. భారత కరెన్సీలో ఇది సుమారు రూ.670 కోట్ల నుంచి రూ.840 కోట్ల వరకు ఉంటుంది.
ప్రతి ఆసుపత్రికి ఇంతటి నష్టాన్ని భరించే సామర్థ్యం ఉండదు. ఒక విశ్లేషణ ప్రకారం, H.R. 1 ప్రభావంతో అమెరికాలో 300కు పైగా గ్రామీణ ఆసుపత్రులు మూతపడే ప్రమాదాన్ని ఎదుర్కొంటున్నాయి.
ఒక ఆసుపత్రి మూతపడితే.. మిగిలిన వాటిపై భారం!
ఆసుపత్రి మూతపడితే అక్కడ చికిత్స పొందుతున్న రోగులు మరో ఆసుపత్రికి వెళ్లాల్సి వస్తుంది. దీంతో ఇప్పటికే రద్దీగా ఉన్న ఆసుపత్రులపై అదనపు భారం పడుతుంది. వైద్యుల అపాయింట్మెంట్ల కోసం వేచి ఉండే సమయం పెరగవచ్చు. అత్యవసర విభాగాల్లోనూ రద్దీ ఎక్కువవుతుంది.
అమెరికాలో ఇలాంటి పరిస్థితి గతంలోనూ ఎదురైంది. 2007లో లాస్ ఏంజెలెస్లోని కింగ్ డ్రూ ఆసుపత్రి భద్రత, వైద్య సేవల నాణ్యతకు సంబంధించిన సమస్యల కారణంగా మూతపడింది. ఆ తర్వాత సమీపంలోని ఇతర ఆసుపత్రులకు వచ్చే రోగుల సంఖ్య పెరిగింది. ఒక ఆసుపత్రిలో బీమా లేని రోగుల వాటా దాదాపు 13 శాతం నుంచి 45 శాతానికి పెరిగిందని ఒక అధ్యయనం వెల్లడించింది.
ఇప్పుడు మరిన్ని ఆసుపత్రులు మూతపడితే ఇదే పరిస్థితి ఇతర ప్రాంతాల్లోనూ ఏర్పడవచ్చు. ముఖ్యంగా గ్రామీణ ప్రాంతాల్లో ప్రత్యామ్నాయ ఆసుపత్రులు దూరంగా ఉంటే, అత్యవసర చికిత్స పొందడం మరింత కష్టమవుతుంది.
చిన్న పరీక్షను వాయిదా వేస్తే.. చికిత్స ఖర్చు లక్షల్లోకి!
బీమా లేకపోవడం వల్ల ప్రజలు మొదట వాయిదా వేసేది సాధారణ వైద్య పరీక్షలనే. ఖర్చు ఎక్కువగా ఉంటుందని డాక్టర్ను కలవకుండా ఉంటారు. కానీ వ్యాధిని ప్రారంభ దశలో గుర్తించకపోతే, అది ముదిరిన తర్వాత చికిత్స మరింత ఖరీదైనదిగా మారుతుంది.
అలాగే మధుమేహం, అధిక రక్తపోటు వంటి సమస్యలను ముందుగానే గుర్తించి నియంత్రించే అవకాశాలు తగ్గవచ్చు. రోగులు వ్యాధులు ముదిరిన తర్వాత గుండెపోటు, స్ట్రోక్ వంటి అత్యవసర పరిస్థితుల్లో ఆసుపత్రులకు చేరితే వైద్య వ్యవస్థపై మరింత ఒత్తిడి పడుతుంది.
బీమా ఉన్నవారికీ పెరగనున్న భారం!
ఈ సంక్షోభం బీమా లేని ప్రజలకే పరిమితం కాదు. బీమా లేని రోగుల చికిత్స ఖర్చులు పూర్తిగా తిరిగి రాకపోతే, ఆసుపత్రులు ఆర్థిక నష్టాలను భర్తీ చేసుకునేందుకు ఇతర మార్గాలను అన్వేషించవచ్చు. కొన్ని సందర్భాల్లో ప్రైవేట్ బీమా సంస్థలకు వసూలు చేసే చార్జీలు పెరగవచ్చు. బీమా సంస్థల ఖర్చులు పెరిగితే, ప్రీమియంలపై కూడా ఒత్తిడి పడే అవకాశం ఉంది.
మార్ష్ కన్సల్టింగ్ సంస్థ సెప్టెంబర్ 2న విడుదల చేసిన నివేదిక ప్రకారం, కంపెనీలు ఉద్యోగులకు అందించే ఆరోగ్య బీమా పథకాల ఖర్చు 2027లో సాధారణ పరిస్థితుల్లో 8.2 శాతం, ఖర్చులను తగ్గించే చర్యలు తీసుకోకపోతే 11 శాతం వరకు పెరగవచ్చు.
దీంతో ప్రభుత్వ బీమా పథకాలపై ఆధారపడేవారితో పాటు, ఉద్యోగుల ద్వారా ప్రైవేట్ బీమా పొందేవారికీ అదనపు భారం పడవచ్చు. పెరిగిన ఖర్చులో కొంత భాగాన్ని కంపెనీలు ఉద్యోగులపై మోపితే, కుటుంబాల నెలవారీ బడ్జెట్పైనా ప్రభావం పడుతుంది.
మహిళలు, గ్రామీణ ప్రజలకు మరింత ఇబ్బంది
ఆసుపత్రులు ఆర్థిక ఇబ్బందుల్లో పడితే ప్రసూతి వైద్యం, మహిళల ఆరోగ్య సేవలు, ముందస్తు వ్యాధి నిర్ధారణ పరీక్షలు వంటి విభాగాలపైనా ఒత్తిడి పెరగవచ్చు. గ్రామీణ ప్రాంతాల్లో సమీపంలో మరో ఆసుపత్రి లేకపోతే, ప్రజలు ఎక్కువ దూరం ప్రయాణించాల్సి వస్తుంది. ముఖ్యంగా అత్యవసర పరిస్థితుల్లో ఈ ఆలస్యం ప్రమాదకరంగా మారవచ్చు.
ఆసుపత్రుల మూసివేతతో అక్కడ పనిచేసే వైద్యులు, నర్సులు ఇతర ప్రాంతాలకు వెళ్లిపోయే అవకాశం కూడా ఉంటుంది. దీంతో స్థానికంగా వైద్య నిపుణుల కొరత ఏర్పడవచ్చు. మిగిలిన ఆసుపత్రులపై పని భారం పెరిగి, రోగులకు సమయానికి వైద్యం అందించడం మరింత కష్టమవుతుంది.
చివరకు నష్టపోయేది ఎవరు?
మొత్తానికి అమెరికాలో ఈ హెల్త్ ఇన్సూరెన్స్ సంక్షోభం అనేది ఒక విషవలయం లాగా మారింది. ఇన్సూరెన్స్ లేక ఒక రోగి పరీక్షలను వాయిదా వేస్తే, రోగం ముదిరి ఆసుపత్రి ఖర్చు పెరుగుతుంది. ఆ ఖర్చును రోగి చెల్లించలేకపోతే ఆసుపత్రి నష్టాల్లోకి వెళ్తుంది. ఆసుపత్రులు మూతపడితే అందరికీ వైద్యం దూరమవుతుంది. ఇన్సూరెన్స్ ఉన్నవాళ్లపై ప్రీమియం భారం పెరుగుతుంది. ఒక వ్యక్తి ఇన్సూరెన్స్ కోల్పోవడంతో మొదలయ్యే చిన్న సమస్య, చివరికి సమాజంలో ప్రతీ ఒక్కరి ఆరోగ్యాన్ని, జేబులను గుల్ల చేసే పెద్ద సంక్షోభంగా మారుతోంది.అమెరికాలో ఇప్పుడు ఆందోళన కలిగిస్తున్న విషయం ఇదే.
—సూర్య ప్రకాష్ జోశ్యుల
Related News
AIకి ‘ఎమర్జెన్సీ బ్రేక్’.. సత్య నాదెళ్ల ఎందుకీ సంచలన హెచ్చరిక చేశారు?
అంబానీని టార్గెట్ చేసిన ఎలాన్ మస్క్.. స్టార్లింక్ కోసం ఇంత రచ్చ ఎందుకు?
నార్త్లో సంచలనం.. తెలుగులో నిరాశ! ‘హనుమాన్ అంశ్’ ఎక్కడ తడబడింది?
AI ని ఈ 3 విషయాల్లో వాడితే జైలుకు వెళ్లినా ఆశ్చర్యం లేదు!
ట్యాక్స్ ఆదా కోసం విడాకులు.. అమెరికాలో ఇదే కొత్త ట్రెండ్!