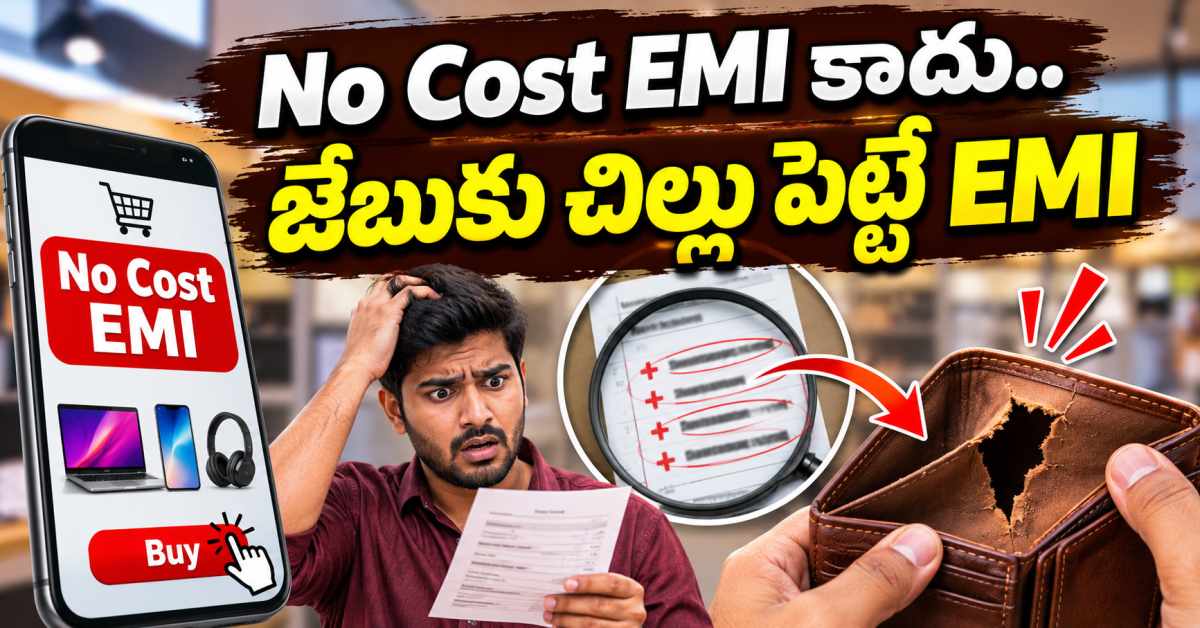
నో కాస్ట్ ఈఎంఐ అంటూ కొనేస్తున్నారా..? మీ జేబుకు చిల్లు పెట్టే హిడెన్ చార్జెస్ ఇవే
- Published By: Bhuvana
- November 5, 2026 / 03:30 PM IST


పండుగల సమయంలో షాపింగ్ చేయాలంటే ప్రత్యేక ఆఫర్లకు కొదవ ఉండదు. మొబైల్ ఫోన్లు, టీవీలు, ఫ్రిజ్లు, ల్యాప్టాప్లు ఇలా ఖరీదైన వస్తువులపై కూడా ఆకర్షణీయమైన డిస్కౌంట్లు ప్రకటిస్తుంటాయి. ముఖ్యంగా క్రెడిట్ కార్డు (Credit Card) ద్వారా ఈఎంఐ (EMI) సౌకర్యం అందుబాటులో ఉండటంతో చాలామంది ఒకేసారి పెద్ద మొత్తంలో డబ్బు చెల్లించకుండా నెలవారీ వాయిదాల్లో వస్తువులను కొనుగోలు చేస్తున్నారు. కొన్ని సంస్థలు నో కాస్ట్ ఈఎంఐ (No Cost EMI) పేరుతో ప్రత్యేక ఆఫర్లు కూడా ఇస్తున్నాయి. అయితే ఈ ఆఫర్ల వెనుక మనం గమనించని కొన్ని అదనపు ఖర్చులు ఉండవచ్చు. కొనుగోలు చేసే ముందు వాటి గురించి తెలుసుకోవడం చాలా ముఖ్యం.
క్రెడిట్ కార్డు ఈఎంఐ తీసుకునేటప్పుడు ముందుగా ప్రాసెసింగ్ ఫీజు (Processing Fee) గురించి తెలుసుకోవాలి. కొన్ని బ్యాంకులు ఈఎంఐగా మార్చే సమయంలో ప్రత్యేక రుసుము వసూలు చేస్తాయి. దీనికి అదనంగా ఆ ఫీజుపై జీఎస్టీ (GST) కూడా చెల్లించాల్సి రావచ్చు. ఈ మొత్తం చిన్నదిగానే కనిపించినా, అనేక కొనుగోళ్లు చేసినప్పుడు ఖర్చు పెరుగుతుంది.
నో కాస్ట్ ఈఎంఐలోనూ వడ్డీ, పన్నుల లెక్కలు!
మరో ముఖ్యమైన విషయం వడ్డీ (Interest). నో కాస్ట్ ఈఎంఐ అని ప్రకటనల్లో కనిపించినంత మాత్రాన ఎలాంటి అదనపు ఖర్చు ఉండదని భావించకూడదు. కొన్ని సందర్భాల్లో బ్యాంకు వడ్డీని వసూలు చేస్తుంది. అయితే విక్రేత ఆ వడ్డీ మొత్తానికి సమానమైన డిస్కౌంట్ను ముందుగానే అందిస్తాడు. మరికొన్ని ఆఫర్లలో సాధారణ ధరతో పోలిస్తే నగదు డిస్కౌంట్ను కోల్పోవాల్సి రావచ్చు. అందువల్ల ఈఎంఐ ధర, పూర్తి నగదు ధర మధ్య తేడాను పరిశీలించాలి.
ఈఎంఐపై విధించే వడ్డీకి జీఎస్టీ (Goods and Services Tax) కూడా వర్తించవచ్చు. ముఖ్యంగా వడ్డీ మొత్తంపై పన్ను ఎంత పడుతుందో ముందుగానే తెలుసుకోవాలి. అలాగే కొన్ని బ్యాంకులు ఈఎంఐని ముందుగానే ముగించాలనుకున్నప్పుడు ఫోర్క్లోజర్ ఛార్జీలు (Foreclosure Charges) వసూలు చేస్తాయి. అంటే నిర్ణీత గడువు పూర్తికాకముందే మిగిలిన మొత్తాన్ని చెల్లించి రుణాన్ని ముగించాలంటే అదనపు రుసుము ఉండవచ్చు.
ఇవి కూడా చదవండి
క్రెడిట్ లిమిట్, క్రెడిట్ స్కోర్పై ఈఎంఐ ప్రభావం
క్రెడిట్ కార్డు ఈఎంఐ తీసుకున్నప్పుడు క్రెడిట్ లిమిట్ (Credit Limit) విషయంలో కూడా జాగ్రత్త అవసరం. కొనుగోలు చేసిన మొత్తం మీ కార్డు పరిమితిని తగ్గిస్తుంది. నెలవారీ వాయిదాలు చెల్లిస్తున్న కొద్దీ ఆ మొత్తం తిరిగి అందుబాటులోకి వస్తుంది. ఒకేసారి ఎక్కువ కొనుగోళ్లు చేస్తే కార్డు పరిమితి పూర్తిగా వినియోగమయ్యే అవకాశం ఉంటుంది. దీనివల్ల అత్యవసర ఖర్చుల సమయంలో ఇబ్బందులు ఎదురుకావచ్చు.
ఈఎంఐ చెల్లింపులో ఆలస్యం జరిగినా సమస్యలు వస్తాయి. నిర్ణీత తేదీలోపు వాయిదా చెల్లించకపోతే లేట్ పేమెంట్ ఫీజు (Late Payment Fee), అదనపు వడ్డీ పడవచ్చు. అంతేకాకుండా క్రెడిట్ స్కోర్ (Credit Score) కూడా ప్రభావితమయ్యే అవకాశం ఉంది. భవిష్యత్తులో వ్యక్తిగత రుణం లేదా గృహ రుణం తీసుకోవాలనుకునేవారికి ఇది ఇబ్బందిగా మారవచ్చు. అందుకే ప్రతి నెలా చెల్లించాల్సిన మొత్తాన్ని ముందుగానే బడ్జెట్లో చేర్చుకోవాలి.
ఈఎంఐ ఎంచుకునే ముందు ఈ విషయాలు తప్పక పరిశీలించండి
కొనుగోలు చేసే ముందు బ్యాంకు నిబంధనలు, ఈఎంఐ కాలపరిమితి, వడ్డీ రేటు, ప్రాసెసింగ్ ఫీజు, పన్నులు, ఇతర ఛార్జీలను పరిశీలించాలి. నెలవారీ వాయిదా తక్కువగా ఉందని ఎక్కువ కాలపరిమితిని ఎంచుకోవడం కూడా సరైన నిర్ణయం కాకపోవచ్చు. ఎక్కువ కాలం ఈఎంఐ కొనసాగితే మొత్తం ఖర్చు పెరిగే అవకాశం ఉంటుంది.
పండుగ ఆఫర్లు చూసి తొందరపడి కొనుగోళ్లు చేయడం కంటే నిజంగా ఆ వస్తువు అవసరమా? ఈఎంఐ చెల్లించే ఆర్థిక సామర్థ్యం ఉందా? అనే విషయాలను ఆలోచించాలి. ఆకర్షణీయమైన డిస్కౌంట్ల కంటే పూర్తి ఖర్చును అర్థం చేసుకోవడమే ముఖ్యం. అప్పుడే పండుగ షాపింగ్ ఆనందాన్ని ఇస్తుంది కానీ ఆర్థిక భారంగా మారదు