GPay, PhonePeకి ఇక ఛార్జీల మోత? UPI ఉచిత యుగం ముగిసినట్లేనా?
- Published By: Tech Team
- September 15, 2026 / 10:15 AM IST


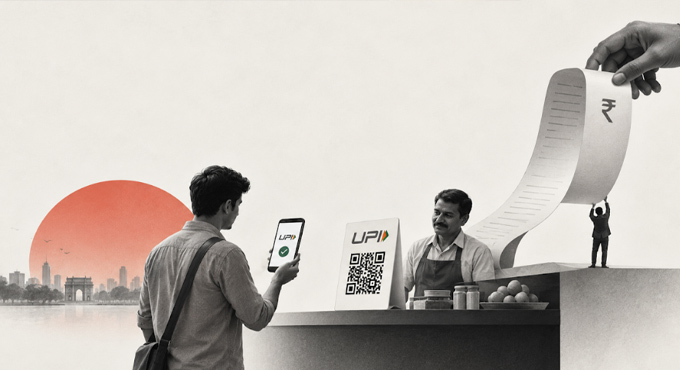
సాధారణంగా మనలో చాలామందికి UPI గురించి ఆలోచించే అవసరం కానీ, సందర్భం కానీ ఉండదు. బిల్లు కట్టేటప్పుడు ఫోన్ తీస్తాం.GPay, PhonePe లేదా మరో యాప్ లోకి వెళ్లి QR కోడ్ స్కాన్ చేస్తాం. మొత్తం చూసుకుని PIN కొడతాం. అంతే. డబ్బు వెళ్లిపోయింది. మనం మన పనిలోకి వెళ్లిపోతాం. అయితే ఇక్కడ ఈ వ్యవహారంలో మనం పెద్దగా పట్టించుకోని ఒక విషయం ఉంది: ఇన్నాళ్ళుగా ఈ సేవ మనకు ఉచితం. ఇన్నాళ్లుగా అంటే..ఇంక ఉండదా..అంటే ఇప్పుడు కేంద్ర ప్రభుత్వం తీసుకున్న తాజా నిర్ణయం గురించి తెలుసుకోవాలి. ప్రభుత్వం ఆ ఉచిత సేవ భవిష్యత్తు గురించి ఒక డిస్కషన్ టాపిక్ ను మన ముందుకు తెచ్చింది.
ఆర్థిక మంత్రిత్వ శాఖ తాజా నోటిఫికేషన్ ప్రకారం, ₹2,000 వరకు UPI లావాదేవీలపై, అలాగే RuPay డెబిట్ కార్డు చెల్లింపులపై బ్యాంకులు లేదా పేమెంట్ సర్వీస్ ప్రొవైడర్లు ఛార్జీలు విధించకూడదు.
చూస్తే ఇది సాధారణంగా మనలాంటి వినియోగదారులకు అనుకూలమైన నిర్ణయంలానే కనిపిస్తుంది. అయితే ఈ నిర్ణయంలో చెప్పినదానికంటే చెప్పకుండా వదిలేసిన విషయమే అసలైన టాపిక్. అదే ₹2,000 దాటిన UPI లావాదేవీలు.
₹2,000 తర్వాత ఏమిటి?
తాజా నోటిఫికేషన్ ₹2,000 వరకు జరిగే UPI, RuPay డెబిట్ కార్డు చెల్లింపులపై ఎలాంటి ఛార్జీ ఉండకూడదని స్పష్టం చేసింది. అయితే ఆ మొత్తానికి మించిన UPI లావాదేవీలు గురించి క్లారిటీ ఇవ్వలేదు. అంటే భవిష్యత్తులో ఛార్జీలు విధించవచ్చా అనే సందేహాలు కలగ చేస్తున్నాయి.
దీని అర్థం ఇవాల్టి నుంచి ₹2,001 UPI పేమెంట్కు ఛార్జీ పడుతుందని కాదు. ఒకప్పుడు అన్ని UPI లావాదేవీలకు వర్తించిన జీరో-MDR విధానాన్ని ఇక అదే రూపంలో కొనసాగించకపోవచ్చు అనే సంకేతంగా దీనిని చూడవచ్చు.అంటే UPIని ఇన్నాళ్లూ ఉచితంగా ఉంచిన మోడల్ భవిష్యత్తులో ఎలా మారబోతోందన్నదే అసలు విషయం.
అప్పుడు అవసరం అందుకే ఉచితం..
UPI మొదలైనప్పుడు డిజిటల్ చెల్లింపులను వేగంగా విస్తరించాల్సిన అవసరం ఉంది. నగదుకు ప్రత్యామ్నాయం కావాలి. చిన్న వ్యాపారులు కూడా డిజిటల్ పేమెంట్లు స్వీకరించేలా చేయాలి. అందులో భాగంగానే UPI, RuPay డెబిట్ కార్డు లావాదేవీలపై MDRను సున్నాగా ఉంచారు. 2020 నుంచి ఈ జీరో-MDR విధానం కొనసాగుతోంది.
అది పనిచేసింది. చాలా బాగా పనిచేసింది. ఈ రోజు ఒక చిన్న టీ షాపు నుంచి పెద్ద రిటైల్ స్టోర్ వరకు QR కోడ్ కనిపించడం మనకు అసాధారణంగా అనిపించదు. అయితే ఒక డిజిటల్ చెల్లింపు వ్యవస్థను నిర్మించడం ఒక విషయం. దాన్ని బిలియన్ల లావాదేవీల స్థాయిలో నిరంతరం నడపడం మరో విషయం.
మనకి పైకి కనపడేది రెండు సెకన్లు స్కానింగ్. కానీ వ్యవస్థ భరిస్తున్నది అంతకంటే చాలా ఎక్కువ. మీరు QR కోడ్ స్కాన్ చేసినప్పుడు జరిగేది మీ ఫోన్ స్క్రీన్పై కనిపించేంత చిన్న వ్యవహారం కాదు.
ఆ చెల్లింపు వెనుక బ్యాంకులు, పేమెంట్ సర్వీస్ ప్రొవైడర్లు, NPCI నిర్వహించే మౌలిక సదుపాయాలు పనిచేస్తాయి. సిస్టమ్ అందుబాటులో ఉండాలి. భద్రతా వ్యవస్థలు పనిచేయాలి. మోసాలను గుర్తించాలి. లావాదేవీల పరిమాణం పెరిగినకొద్దీ సాంకేతిక సామర్థ్యాన్ని కూడా పెంచాలి.
UPI విస్తరణతో ఈ అవసరాలన్నీ కూడా పెరిగాయి.
2026 ఆర్థిక సంవత్సరంలో UPI ద్వారా 241.6 బిలియన్ లావాదేవీలు జరిగాయి. వాటి మొత్తం విలువ ₹314.2 లక్షల కోట్లు. ఆగస్టు 2026 నాటికి UPI వినియోగదారుల సంఖ్య 55 కోట్లకు పైగా ఉంది. ఇది ఒక పేమెంట్ యాప్ సక్సెస్ స్టోరీ కంటే పెద్ద విషయం. ఇది ఇప్పుడు దేశంలోని రోజువారీ ఆర్థిక వ్యవహారాల్లో భాగం.
అయితే ఈ వ్యవస్థకు డబ్బు ఎక్కడి నుంచి వస్తుంది?
ప్రస్తుతం UPI వ్యవస్థను నిర్వహించే ఖర్చులో బ్యాంకులు, NPCI, పేమెంట్ సర్వీస్ ప్రొవైడర్లు భాగస్వాములవుతున్నారు. ₹2,000 వరకు జరిగే లావాదేవీలకు ప్రభుత్వం కూడా కొంత ప్రోత్సాహకాన్ని అందిస్తోంది.
2026-27 బడ్జెట్లో ఇందుకోసం ₹2,000 కోట్లు కేటాయించారు. అంతకుముందు ఆర్థిక సంవత్సరంలో ప్రభుత్వం చెల్లించిన మొత్తం ₹2,196.21 కోట్లు. కానీ UPI వినియోగం పెరుగుతున్న కొద్దీ మరో సమస్య కూడా పెద్దదవుతోంది.
ఈ వ్యవస్థకు దీర్ఘకాలికంగా స్థిరమైన ఆదాయ మార్గం ఏమిటి?
మార్చిలో పార్లమెంటరీ స్టాండింగ్ కమిటీ కూడా జీరో-MDR వ్యవస్థ దీర్ఘకాలంలో ఆర్థికంగా నిలకడగా ఉండటం కష్టమని పేర్కొంది. UPI భవిష్యత్తులో మరింత విస్తరించాలంటే టెక్నాలజీ, సైబర్ సెక్యూరిటీ, మౌలిక సదుపాయాలపై పెట్టుబడులు అవసరమని కమిటీ చెప్పింది.
ఇక్కడే MDR మళ్లీ కథలోకి వస్తుంది
MDR — Merchant Discount Rate — అంటే డిజిటల్ చెల్లింపును ప్రాసెస్ చేసినందుకు వ్యాపారి తరఫున చెల్లించే ఫీజు. కార్డు చెల్లింపుల్లో ఇది కొత్త విషయం కాదు. కానీ UPI విషయంలో ఇప్పటివరకు పరిస్థితి భిన్నంగా ఉంది. వ్యాపారి కస్టమర్ నుంచి ₹1,000 తీసుకుంటే, సాధారణంగా ఆ ₹1,000 మొత్తం అతనికే చేరుతుంది.
ఇప్పుడు అధిక విలువైన UPI లావాదేవీలకు MDRను ప్రవేశపెట్టే అవకాశం గురించి పరిశ్రమలో చర్చ జరుగుతోంది. పరిశ్రమ వర్గాల అంచనాల ప్రకారం, వివిధ విలువల లావాదేవీలకు 0.3 నుంచి 0.5 శాతం వరకు దశలవారీ ఛార్జీ వచ్చే అవకాశం ఉందని భావిస్తున్నారు. అయితే ఇది ఇంకా ఫైనల్ డెసిషన్ కాదు.
కస్టమర్ జేబుకే ఛార్జీ పడుతుందా?
MDRను కస్టమర్ నుంచి నేరుగా వసూలు చేసే ఛార్జీగా చూడలేం. ఆగస్టులో కేంద్ర ఆర్థిక మంత్రి నిర్మలా సీతారామన్ ఇచ్చిన వివరణ ప్రకారం, MDR ప్రధానంగా వ్యాపారులపై వర్తించే ఛార్జీ. దీని ద్వారా బ్యాంకులు, ఫిన్టెక్ సంస్థలు పేమెంట్ మౌలిక సదుపాయాలు, భద్రతపై పెట్టుబడులు పెట్టేందుకు ఆదాయం లభిస్తుందని ప్రభుత్వం చెబుతోంది.
అందువల్ల, ప్రస్తుతం అందుబాటులో ఉన్న సమాచారంతో “UPI చేస్తే కస్టమర్ ఖాతా నుంచి అదనపు ఛార్జీ కట్ అవుతుంది” అని చెప్పడం సరైంది కాదు.
కానీ వ్యాపారులకు ఒక ఖర్చు ఏర్పడితే, ఆ ఖర్చు చివరికి వ్యాపార నిర్ణయాలను ఎలా ప్రభావితం చేస్తుందో, మళ్లీ చుట్టు తిరిగి మనమీదే ఎలా వేస్తారో మనందరికీ తెలిసిందే. కాబట్టి ఎటు తిరిగినా ప్రభుత్వం వేసే ఛార్జీ ఖచ్చితంగా సామాన్యుడు జేబుపైనే పడుతుంది.
ప్రస్తుతానికి …
మీరు ₹200 UPI చేసినా, ₹1,500 UPI చేసినా.. ఈ లావాదేవీలపై ఛార్జీ విధించకూడదని కేంద్రం స్పష్టం చేసింది. RuPay డెబిట్ కార్డు చెల్లింపులకు కూడా ₹2,000 వరకు ఇదే రక్షణ ఉంది. అయితే ₹2,000 దాటిన UPI లావాదేవీల భవిష్యత్తు మాత్రం ఇంకా పూర్తిగా ఖరారు కాలేదు. అందుకే ప్రస్తుతం “UPIకి ఛార్జీ వచ్చేసిందా?” అని క్లారిటీగా చెప్పలేం.
—సూర్య ప్రకాష్ జోశ్యుల

Related News
PF ఖాతాదారులకు గుడ్న్యూస్.. WhatsApp లోనే బ్యాలెన్స్ నుంచి క్లెయిమ్ వరకు!
‘డిజిటల్ ఫ్రాంకెన్స్టీన్’తో జాగ్రత్త.. మీ డేటాతో నకిలీ మనిషిని సృష్టించి మోసం!
‘సూపర్ ఎల్ నినో’ వచ్చేసింది..భారత్కు ముప్పు తప్పదా? వానలు, పంటలు, తుఫాన్లపై ఎఫెక్ట్ ఎంత?
యాంటీబయాటిక్ వేసుకుంటున్నారా? ఈ పొరపాట్లు పొరపాటున చెయ్యకండి!
రోజూ రీల్స్.. పోస్టులు.. స్టోరీస్! రీచ్ రావడం లేదా? Instagram హెడ్ చెప్పిన మాట ఇదే