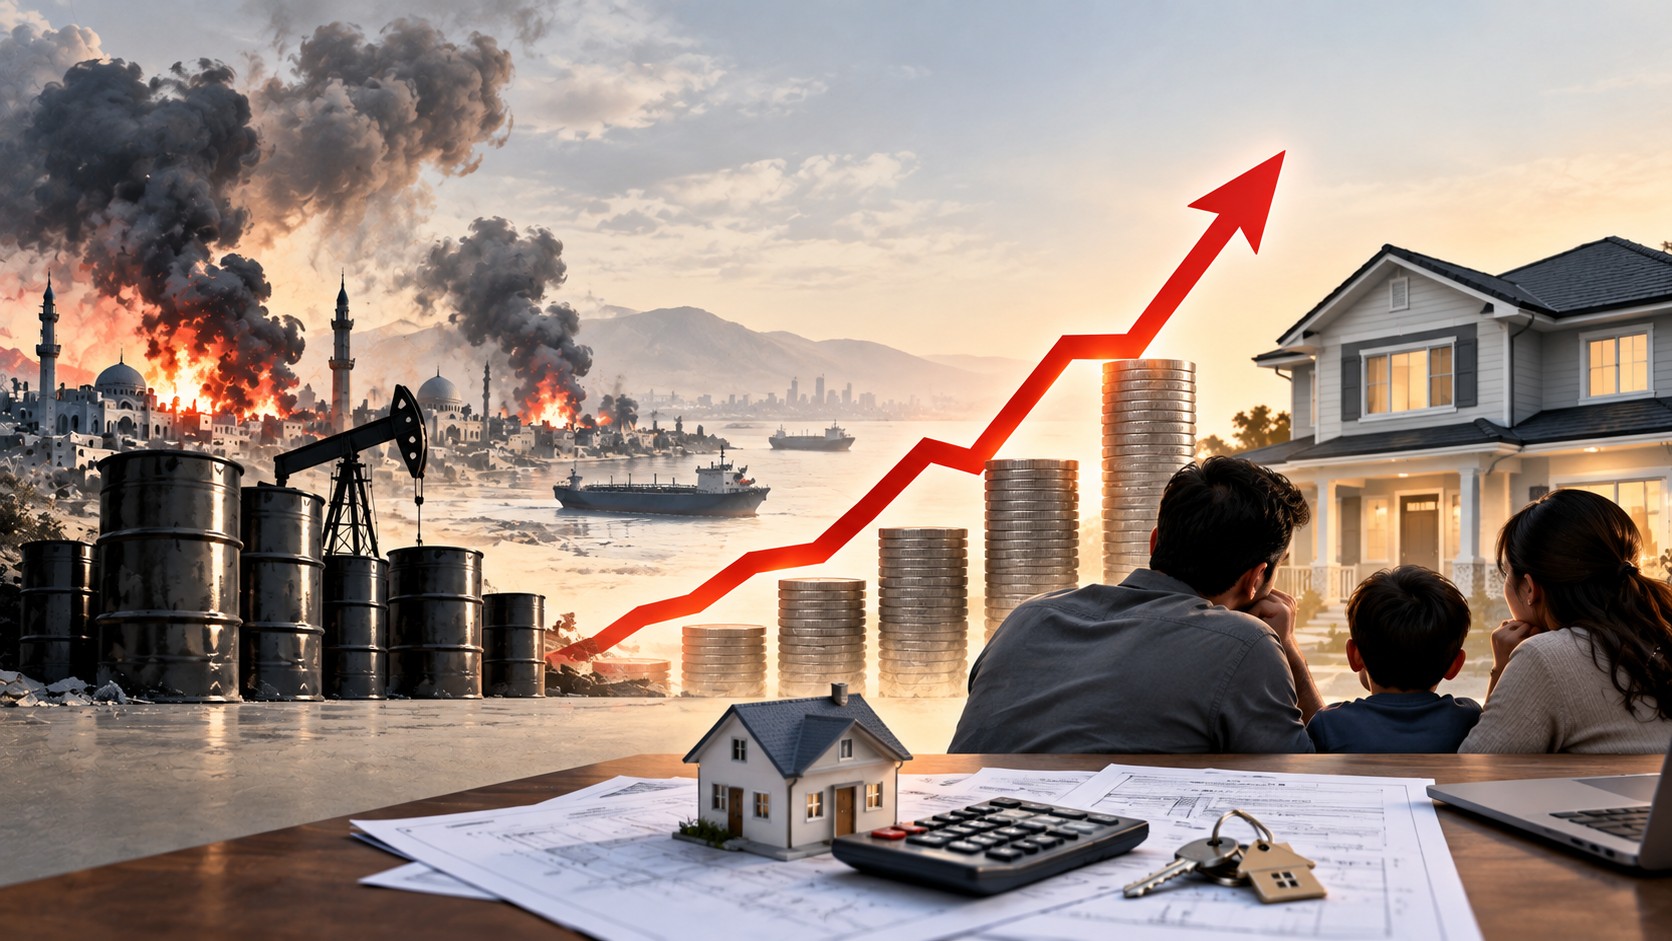
బాంబు ఇరాన్లో పడింది.. దాని EMI అమెరికన్ ఇంటికి వచ్చింది!
- Published By: Tech Team
- September 29, 2026 / 07:04 AM IST


ఒక కుటుంబం కొత్త ఇల్లు కొనాలనుకుంది. బ్యాంక్కి వెళ్లింది. జీతం ఎంత? క్రెడిట్ స్కోర్ ఎంత? డౌన్ పేమెంట్ ఎంత? — బ్యాంక్ అడగాల్సిన ప్రశ్నలన్నీ అడిగింది.
ఒక్క ప్రశ్న మాత్రం అడగలేదు.
“ఇరాన్లో యుద్ధం ఎలా జరుగుతోంది?”
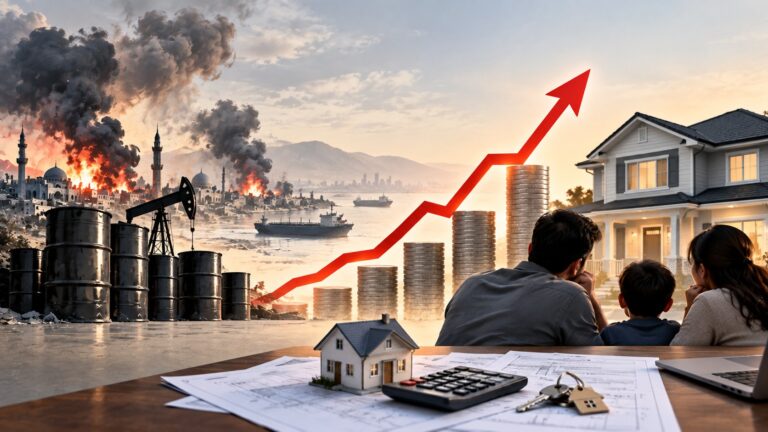
ఈ విషయం కూడా అడిగి ఉంటే, బహుశా ఆ కుటుంబం ఇంటికి తిరిగి వెళ్లి మరోసారి ఆలోచించేదేమో. కానీ ఆ విషయాన్ని మాత్రం పరిగణనలోకి తీసుకున్న లెక్కలను ఫాలో అయ్యి ఈఎమ్ ఐ ఎంత కట్టాలో చెప్పింది. అయితే ఇది జరుగుతోంది ఇండియాలో కాదు. అమెరికాలో . ఎందుకంటే 2026 సెప్టెంబర్లో అమెరికాలో 30 ఏళ్ల ఫిక్స్డ్ మార్ట్గేజ్ రేటు మళ్లీ 7 శాతాన్ని దాటింది. సెప్టెంబర్ 24న వారపు సగటు 7.03% కి చేరింది. 2025 జనవరి తర్వాత ఈ స్థాయికి చేరడం ఇదే తొలిసారి.
ఇల్లు ఏ మాత్రం మారలేదు. బెడ్రూమ్లు అవే. కిచెన్ అదే. గారేజ్లో నిలబెట్టే SUV కూడా అదే. కానీ ఆ ఇంటిని కొనడానికి అయ్యే ఖర్చు మాత్రం పెరిగిపోయింది. ఎందుకంటే ఇప్పుడు ఆ ఇంటికి వెళ్లే దారిలో, ఎక్కడో దూరంగా ఇరాన్ కూడా కనిపిస్తోంది.
ఒక బాంబు.. ఒక బాండ్.. ఒక Mortgage
ప్రపంచ ఆర్థిక వ్యవస్థలో కొన్ని సంబంధాలు నిజంగా విచిత్రంగా ఉంటాయి. ఒకచోట జరిగే ఓ సంఘటన, లేదా యుద్దం. దాని పరిణామం, వేల కిలోమీటర్ల దూరంలో ఉన్న మరో వ్యక్తి జీవితాన్ని తాకుతుంది. మధ్యలో ఉన్న లింక్ ఏంటో అతనికి తెలియకపోయినా, దాని ప్రభావం మాత్రం తప్పదు.
ఇరాన్లో యుద్ధం తీవ్రతరం అవుతుంది. చమురు ధరలు పెరుగుతాయి. చమురు ధరలు పెరిగితే ద్రవ్యోల్బణం మళ్లీ అదుపు తప్పుతుందేమోనని పెట్టుబడిదారులు ఆందోళన చెందుతారు. ద్రవ్యోల్బణం ఎక్కువకాలం కొనసాగుతుందని అనిపిస్తే, Federal Reserve వడ్డీ రేట్లను ఇంకా ఎక్కువకాలం అధికంగా ఉంచాల్సి వస్తుందేమోనని మార్కెట్ భావిస్తుంది. దాంతో US Treasury బాండ్లపై yields పెరుగుతాయి. 10-year Treasury yield పెరిగితే mortgage rates కూడా పైకి కదులుతాయి.
చివరికి?
మీరు ఇల్లు కొనడానికి బ్యాంక్కి వెళ్తారు. బ్యాంకర్ కంప్యూటర్ స్క్రీన్ చూస్తాడు. మీ జీతం, మీ క్రెడిట్ స్కోర్, మీ డౌన్ పేమెంట్ — అన్నీ బాగానే ఉన్నాయి. అయితే ఆ స్క్రీన్లో మీకు కనిపించని ఇంకో కథ కూడా ఉంటుంది. ప్రపంచంలోని మరో మూలలో జరిగిన ఒక geopolitical development, మీ home loan rateలోకి అప్పటికే వచ్చేసి ఉంటుంది. “Congratulations. Your loan is now 7%.” అంటే..యుద్ధం చివరికి మీ ఇంట్లోకి వచ్చినట్టే. బాంబు రూపంలో కాదు. EMI రూపంలో మీ మీద పడినట్లే.
Fedని నిందించడం చాలా సులభం
Mortgage rate పెరిగిందంటే అమెరికన్లు సాధారణంగా మొదట Federal Reserve వైపే చూస్తారు. Fed rate పెంచిందా? , Fed rate తగ్గించిందా?, ఇక ముందు ఏం చేయబోతోంది? , Fed గురించి మాట్లాడటం అమెరికాలో ఒక జాతీయ క్రీడలా మారిపోయింది. Fed Chair పేరు తెలియని వ్యక్తి కూడా mortgage ratesపై చాలా నమ్మకంగా అభిప్రాయం చెప్పగలడు. కానీ mortgage rates కథ అంత సులభం కాదు.
30-year mortgage rates ప్రధానంగా 10-year Treasury yieldని అనుసరిస్తాయి. ఎందుకంటే దీర్ఘకాలం పాటు డబ్బు అప్పుగా ఇవ్వడానికి పెట్టుబడిదారులు ఎంత రాబడి కోరుకుంటున్నారో Treasury market ఒక ముఖ్యమైన సంకేతాన్ని ఇస్తుంది. అంటే mortgage rate వెనుక ఒక చిన్న ఆర్థిక కథే ఉంది.
ఇంటి ధర తగ్గినా EMI తగ్గకపోవచ్చు
ఇక్కడే housing marketలో అసలు చిక్కు మొదలవుతోంది. ఆగస్టులో అమెరికా ఇంటి ధరలు ఏడాది క్రితంతో పోలిస్తే 3.7% పెరిగాయి. అదే సమయంలో ఇంటి కోసం అప్పు తీసుకునే ఖర్చు కూడా పెరిగింది. అంటే కొనుగోలుదారుడిపై రెండు వైపుల నుంచి ఒత్తిడి. దాంతో కొనటంమానేసి అద్దెకు తీసుకుంటే బెస్ట్ అనే నిర్ణయానికి సామాన్యుడు వచ్చేస్తున్నాడు.
మరో సమస్య…
ఇప్పటికే చాలా మంది అమెరికన్లు తక్కువ mortgage rates ఉన్నప్పుడు ఇళ్లు కొనుగోలు చేశారు. ఇప్పుడు వాళ్లు తమ ఇల్లు అమ్మి మరో ఇంటికి మారాలంటే, పాత తక్కువ వడ్డీ రేటును వదిలి కొత్త 7% loan తీసుకోవాల్సి రావచ్చు. దాంతో కొంతమంది homeownersకి ఒక కొత్త ఆర్థిక సిద్ధాంతం పుట్టింది: “ఇల్లు మార్చడం కంటే, ఇల్లు మార్చాలనే ఆలోచన మార్చుకోవడం మంచిది.” దీని ప్రభావం housing supplyపైనా పడుతోంది. కొనేవాళ్లు వెనక్కి తగ్గుతున్నారు.అమ్మేవాళ్లు కూడా తమ ఇళ్లను మార్కెట్లో పెట్టడానికి వెనకాడుతున్నారు. Housing market మధ్యలో ఇద్దరూ నిలబడి ఒకరినొకరు చూస్తున్నారు.
—సూర్య ప్రకాష్ జోశ్యుల
Related News
H-1B ఉన్నవాళ్లకు Breaking Shock! అమెరికా ఇప్పుడు ఏం తవ్వబోతోందో తెలుసా?
అమెరికా వీసా ఇంటర్వ్యూలో సరికొత్త ట్విస్ట్, జాగ్రత్తగా ఉండాల్సిందే!!
దుబాయి స్కూళ్లలో ఈ ఫుడ్ నిషిద్ధం.. Lunch Boxపై కొత్త Rules!
అమెరికా ఉద్యోగాలు… మోడల్ మారుతోంది! ఎవరికి లాభం?
ఇండియాలో టాప్-10 రిచెస్ట్ యాక్టర్స్: నలుగురు తెలుగు స్టార్లే! ఎవరి ఆస్తి ఎంతంటే?