HDFC, SBI లకు పెద్ద షాక్! దెబ్బకొడుతున్న ‘ట్రోజన్ హార్స్’ కాన్సెప్టు!
- Published By: Tech Team
- September 26, 2026 / 11:39 AM IST


—సూర్య ప్రకాష్ జోశ్యుల
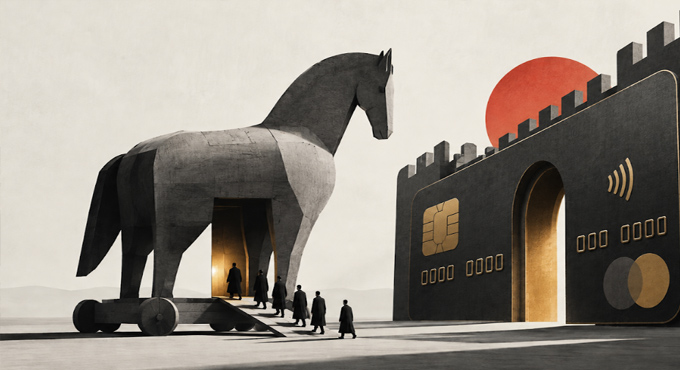
గ్రీకులు, ట్రోయ్ నగరం, ఆ చెక్క గుర్రం కథ మీకు గుర్తుందే ఉంటుంది. శత్రువుల కోట గోడలు చాలా బలంగా ఉండేసరికి గ్రీకులు నేరుగా దాడి చేయకుండా ఒక ప్లాన్ వేశారు. ఒక పెద్ద చెక్క గుర్రాన్ని బహుమతిగా ఇచ్చి, దాని పొట్టలో సైనికులను దాచారు. శత్రువులు ఆ గుర్రాన్ని మురిసిపోతూ కోట లోపలికి తీసుకెళ్లిన తర్వాత, రాత్రికి ఆ సైనికులు బయటపడి లోపలి నుంచే కోటను ఆక్రమించారు. ఇప్పుడు మన భారతీయ బ్యాంకింగ్ రంగంలో కూడా సరిగ్గా ఇలాంటి డ్రామానే నడుస్తోంది.అదేంటో చూద్దాం.
చిన్న బ్యాంకులకు దొరికిన రహస్య ద్వారం
నిజానికి క్రెడిట్ కార్డుల మార్కెట్లో HDFC, Axis, SBI వంటి పెద్ద బ్యాంకులను ఢీకొట్టడం చిన్న బ్యాంకులకు అస్సలు సాధ్యమయ్యే పని కాదు. పెద్ద బ్యాంకుల దగ్గర కోట్లాది మంది కస్టమర్లు, నమ్మకమైన బ్రాండ్, ఏళ్ల అనుభవంతో పాటు బోలెడన్ని రివార్డ్ పాయింట్లు, ఆఫర్లు ఉంటాయి. వారితో నేరుగా పోటీపడి “మేము కూడా క్రెడిట్ కార్డులు ఇస్తాం తీసుకోండి” అని చిన్న బ్యాంకులు చెబితే ఎవరూ పెద్దగా పట్టించుకోరు.
ఇక్కడే చిన్న బ్యాంకులు చాలా తెలివిగా ఆలోచించాయి. క్రెడిట్ కార్డును కొత్తగా ఒక ప్లాస్టిక్ ముక్కలా ఇచ్చి వాడేలా చేయడం కంటే, జనాలు ఇప్పటికే అలవాటుపడిన UPIలోనే క్రెడిట్ ఆప్షన్ ఇస్తే సరిపోతుంది కదా అనుకున్నాయి. దీనివల్ల కస్టమర్ కొత్తగా కార్డు పట్టుకెళ్లాల్సిన పనిలేదు, కొత్త పద్ధతులు నేర్చుకోవాల్సిన అవసరమూ లేదు. పెద్ద బ్యాంకుల కోటను బద్దలు కొట్టకుండానే, UPI అనే వెనుక ద్వారం గుండా చిన్న బ్యాంకులు కస్టమర్ల జేబుల్లోకి చేరిపోతున్నాయి.
Trojan Horse కాన్సెప్టే…
ఇక్కడ పెద్ద బ్యాంకులు ఏలుతున్న క్రెడిట్ కార్డ్ మార్కెట్ ఒక కోట అయితే, మనం రోజువారీ వాడే UPI ఆ Trojan Horse. ఇక ఆ గుర్రం కడుపులోంచి బయటకు వస్తున్న అసలు శక్తి ఏంటో తెలుసా? అదే Credit Line on UPI (CLOU). నేరుగా పెద్ద బ్యాంకులతో పోటీపడలేక చిన్న బ్యాంకులు, ఫిన్టెక్లు ఇప్పుడు ఈ UPI అనే గుర్రాన్నే ఆసరాగా చేసుకుని క్రెడిట్ మార్కెట్ కోటలోకి అడుగుపెట్టేస్తున్నాయి.
అసలు ఉద్దేశం మారిన UPI
మనం సాధారణంగా UPIని దేనికి వాడతాం? ఫోన్ తీయడం, స్కానర్ స్కాన్ చేయడం, PIN నంబర్ కొట్టడం.. టీ కొట్టు దగ్గర పది రూపాయలైనా, పెద్ద మాల్లో వేల రూపాయలైనా పనిచేసే పద్ధతి ఒకటే. ఈ చిన్న అలవాటుతో UPI మన రోజువారీ ప్రవర్తనను పూర్తిగా మార్చేసింది. డబ్బులు కట్టాలంటే QR కోడ్ స్కాన్ చేయడమే ఏకైక మార్గం అనే స్థాయిలో మనల్ని అలవాటు చేసింది.
అయితే ఇప్పుడు ఈ చెల్లింపుల వెనుక అసలు కథ మెల్లిగా మారుతోంది. ఇన్నాళ్లూ మనం UPI వాడితే డబ్బులు నేరుగా మన సేవింగ్స్ అకౌంట్ నుంచే కట్ అయ్యేవి. కానీ ఇకపై మన అకౌంట్లో రూపాయి లేకపోయినా, బ్యాంక్ మనకిచ్చిన ‘క్రెడిట్ లైన్’ నుంచి ఆ డబ్బులు కట్ అవుతాయి. అంటే స్కాన్ చేసే విధానం సేమ్, కానీ వెనుక పనిచేసే ఆర్థిక వ్యవస్థ మాత్రం పూర్తిగా మారిపోతోంది. జేబులో రూపాయి లేకపోయినా నడిచేలా UPI ఇప్పుడు కేవలం పేమెంట్ యాప్గా కాకుండా, అప్పు ఇచ్చే మార్గంగా రూపాంతరం చెందుతోంది.
పెద్ద బ్యాంకులకు పట్టుకున్న కొత్త భయం
చిన్న బ్యాంకులు ఈ దారిలో దూసుకుపోతుంటే పెద్ద బ్యాంకులు మాత్రం తీవ్రమైన అయోమయంలో పడిపోయాయి. ఇప్పటికే ప్లాస్టిక్ క్రెడిట్ కార్డుల ద్వారా కోట్లాది రూపాయల లాభాలు గడిస్తున్న ఈ బ్యాంకులకు ఇప్పుడు ఒక విచిత్రమైన సంక్షోభం ఎదురవుతోంది. ఒకవేళ తమ వద్ద ఉన్న కస్టమర్లకు ఈ UPI క్రెడిట్ లైన్ను అలవాటు చేస్తే, వారి వద్ద ఉన్న సొంత క్రెడిట్ కార్డ్ వ్యాపారమే దెబ్బతింటుందేమోనని భయపడుతున్నాయి.
ఒకే కస్టమర్ చేతిలో క్రెడిట్ కార్డ్, ఫోన్లో UPI క్రెడిట్ లైన్ రెండూ ఉన్నప్పుడు అతడు సులభంగా ఉండే UPIనే వాడటం మొదలుపెడితే కార్డుల వ్యాపారం తగ్గిపోతుంది. అందుకే ఈ కొత్త రేసులో దూకాలా లేక తమ పాత కార్డుల వ్యాపారాన్ని కాపాడుకోవడానికి ప్రశాంతంగా ఉండాలా అనే విషయాన్ని పెద్ద బ్యాంకులు తేల్చుకోలేకపోతున్నాయి. ఇదే సమయంలో చిన్న బ్యాంకులు మాత్రం ఏమాత్రం ఆలస్యం చేయకుండా మార్కెట్ను ఆక్రమించే పనిలో పడ్డాయి.
నెమ్మదిగా మొదలై ఇప్పుడు వేగం పుంజుకున్న వెనుక కథ
నిజానికి UPIలో క్రెడిట్ ఇచ్చే ఈ ఆలోచన రెండేళ్ల కిందటే వచ్చినా మొదట్లో పెద్దగా నడవలేదు. ఎందుకంటే ఎవరికి అప్పు ఇవ్వాలి, ఎంత ఇవ్వాలి, వాళ్లు తిరిగి కడతారా లేదా అనే అనుమానాలు బ్యాంకులకు ఉండేవి. కానీ ఇప్పుడు సీన్ మారింది. ఆర్టిఫిషియల్ ఇంటెలిజెన్స్, రియల్-టైమ్ అండర్రైటింగ్ టెక్నాలజీలు రావడంతో, ఒక వ్యక్తి స్కాన్ చేసిన కొద్ది సెకన్లలోనే అతనికి అప్పు ఇవ్వొచ్చా లేదా అని బ్యాంకులు సిస్టమ్ ద్వారానే తేల్చేస్తున్నాయి.
అయితే ఇక్కడ ఒక పెద్ద సందేహం కూడా ఉంది. అసలు ఈ UPI క్రెడిట్ వల్ల ఇంతవరకు క్రెడిట్ కార్డులు లేని సామాన్యులకు కొత్తగా అప్పులు దొరుకుతున్నాయా, లేక ఇప్పటికే క్రెడిట్ కార్డులు వాడుతున్నవాళ్లే కార్డులు పక్కనపెట్టి UPI వాడుతున్నారా అనేది చూడాలి. ఇప్పటికే కార్డులు ఉన్నవాళ్లే దీనికి మారుతుంటే మార్కెట్ ఏమీ పెరగనట్టే. కానీ కొత్తవాళ్లకు ఇది అందుబాటులోకి వస్తే మాత్రం ఇది నిజమైన ఆర్థిక విప్లవంగా మారుతుంది.
కనిపించకుండా పోతున్న ప్లాస్టిక్ కార్డులు
అసలు ఇక్కడ జరుగుతున్న పోరాటం “UPI వర్సెస్ క్రెడిట్ కార్డ్” మాత్రమే కాదు. మనం ఏదైనా వస్తువు కొని డబ్బులు చెల్లించేటప్పుడు మన ముందు ఉండే ప్రధానమైన ద్వారం (Gateway) ఎవరిది అనేదే అసలు సిసలైన పోటీ. ఇప్పటివరకు ఆ స్థానంలో ప్లాస్టిక్ క్రెడిట్ కార్డులు ఉండేవి, కానీ ఇప్పుడు ఆ స్థానాన్ని UPI ఆక్రమిస్తోంది. రోజువారీ అవసరాలకు కస్టమర్లు UPIనే ఎక్కువగా వాడుతుండటంతో, రాబోయే రోజుల్లో క్రెడిట్ ఇచ్చే సందర్భాలను శాసించే శక్తి UPI చేతికే రాబోతోంది.
ఫైనల్ గా…
ట్రోజన్ యుద్ధంలో గుర్రాన్ని లోపలికి పంపాక అసలు కథ మొదలైనట్లే, ఇప్పుడు మన పేమెంట్ అనుభవంలోకి కూడా ఈ క్రెడిట్ లైన్ నిశ్శబ్దంగా వచ్చేసింది. ఇకముందు క్రెడిట్ అనేది జేబులో ఉంచుకునే ఒక ప్లాస్టిక్ కార్డులా కాకుండా, మన ఫోన్లో కనిపించకుండా పనిచేసే ఒక పొరలా మారిపోతుంది.
మనం స్కాన్ చేసి పేమెంట్ చేస్తాం, కానీ ఆ డబ్బులు మన సొంత ఖాతావా లేక బ్యాంక్ ఇచ్చిన అప్పా అనేది వెనుక ఉన్న సాఫ్ట్వేర్ చూసుకుంటుంది. చివరికి ఈ పోరులో తమ పాత సామ్రాజ్యాన్ని పెద్ద బ్యాంకులు కాపాడుకుంటాయా లేక UPI గుర్రంపై వచ్చిన చిన్న బ్యాంకులు గెలుస్తాయా అనేది రాబోయే రోజుల్లో తేలిపోతుంది.
Related News
బ్యాంక్ లోన్ కోసం ఇక CIBIL స్కోర్ ఒక్కటే సరిపోదా? ఈ కొత్త లెక్క కూడా చూస్తారా?
జిన్పింగ్.. ట్రంప్ను భయపెట్టడానికి ఈ పదం వాడారా? లేక ఒక Deal Offer చేశారా?
కంపెనీలో అసలైన ‘బాస్’ ఎవరో చెప్పే 3 సీక్రెట్ సిగ్నల్స్!
కోడింగ్ రాదా? నో ప్రాబ్లం! ఇన్స్టాగ్రామ్ ఉంటే చాలు.. మీరే సొంతంగా గేమ్ తయారు చేయొచ్చు!
అమెరికన్ను తీసేసి Indian కి ఉద్యోగం ఇచ్చారా? ఇక Trump టార్గెట్ ఆ కంపెనీయే?!