బ్యాంక్ లోన్ కోసం ఇక CIBIL స్కోర్ ఒక్కటే సరిపోదా? ఈ కొత్త లెక్క కూడా చూస్తారా?
- Published By: Tech Team
- September 26, 2026 / 10:52 AM IST


—సూర్య ప్రకాష్ జోశ్యుల
సాధారణంగా బ్యాంకులో లోన్ అడగడం అనేది మన జీవితంలో మన గురించి మనకే తెలియని విషయాలను తెలుసుకునే గొప్ప అవకాశం.
మీ జీతం ఎంత?, మీకు ఎంత అప్పుంది?, గతంలో ఎన్ని అప్పులు తీసుకున్నారు?, సమయానికి కట్టారా?, CIBIL స్కోర్ ఎంత?, ఆస్తులు ఏమైనా ఉన్నాయా?. అంటే, బ్యాంకుకు మీరు మంచి మనిషా కాదా అనేది తెలుసుకోవాల్సిన అవసరం లేదు. మీరు డబ్బు తిరిగి ఇచ్చే మనిషా కాదా అనేది మాత్రం చాలు.
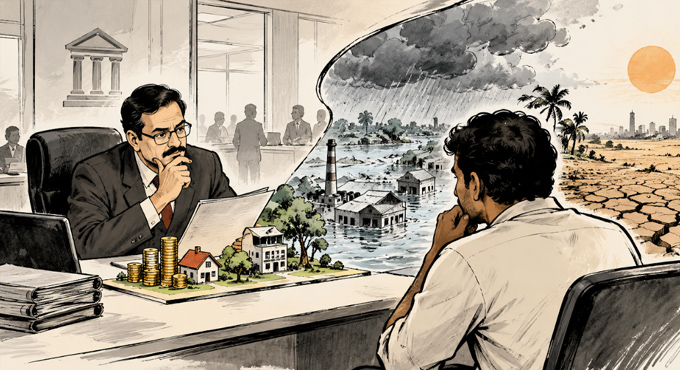
ఇన్నాళ్లూ ఈ వ్యవహారం చాలా సులభంగా ఉండేది. కానీ Finance ప్రపంచం ఇప్పుడు మనపై మరో పరీక్ష పెట్టడానికి సిద్ధమవుతోంది. “మీ CIBIL స్కోర్ బాగానే ఉంది. కానీ మీ బిజినెస్ను Climate Change చంపేస్తే?” ఏంటి పరిస్ధితి. ఈ ప్రశ్నని బ్యాంకర్ ఇప్పుడే అడుగుతాడని కాదు.కానీ ఖచ్చితంగా భవిష్యత్తులో ఇలాంటి ప్రశ్నలు Financial Riskలో భాగం అవుతాయని చెప్తున్నారు.
అంటే, మనం ఇన్నాళ్ళూ బ్యాంకుకు మన గతాన్ని నిరూపించాం. ఇకపై మన భవిష్యత్తును కూడా నిరూపించాల్సి రావచ్చు.
అసలు బ్యాంకర్కు వాతావరణంతో ఏం పని?
వాతావరణం గురించి మనం సాధారణంగా ఉదయం పేపర్లో చదువుతాం. “ఈరోజు భారీ వర్షాలు.”, “రేపు ఉష్ణోగ్రత 42 డిగ్రీలు.”, “కొన్ని జిల్లాలకు రెడ్ అలర్ట్.”. ఇవన్నీ చదివి మనం నిర్ణయించుకుంటాం బయిటకు వెళ్లేటప్పుడు మనం గొడుగు తీసుకెళ్లాలా వద్దా అన్నది.
అయితే బ్యాంకు మాత్రం ఇంకాస్త పెద్ద విషయాల వైపు చూస్తుంది. ఒక ఫ్యాక్టరీ ఉన్న ప్రాంతంలో వరద వస్తే, యంత్రాలు పాడైతే?, ఉత్పత్తి ఆగితే?, ఆదాయం తగ్గితే?, లోన్ EMI ఆలస్యమైతే? అప్పుడు వాతావరణం వాతావరణంగా ఉండదు. అది బ్యాంకు సమస్యగా మారుతుంది.అదే Finance ప్రపంచం ఇప్పుడు నెమ్మదిగా గుర్తిస్తోంది.
ఇక CIBIL స్కోర్కు ఒక గొప్ప లక్షణం ఉంది. అది మన భవిష్యత్తు గురించి ఎక్కువగా మాట్లాడదు.దానికి మన గతంతో మాత్రమే పని. మన గతాన్ని చూసి …“ఇతను ఇంతవరకు అప్పులు ఎలా చెల్లించాడు?” అని అడుగుతుంది.
కానీ Climate Risk అలా కాదు.అది ఎప్పుడూ భవిష్యత్తులోకే చూస్తుంది. భవిష్యత్తు అంచనాలే వేస్తుంది. భవిష్యత్తులో మీ పరిశ్రమకు నీరు దొరకకపోతే? మీకు అవసరమైన ముడిసరుకు Climate Change వల్ల ఖరీదైతే? మీరు ఇప్పుడు ఉపయోగిస్తున్న Technologyని కొత్త Technology ఐదేళ్లలో పనికిరాకుండా చేస్తే? మీ బిజినెస్ ఈరోజు అద్భుతంగా ఉండొచ్చు. రేపు ఏంటి ఇలాంటి భయపెట్టే ప్రశ్నలే వేస్తుంది. Climate Riskకు ఈరోజుతో పెద్దగా పని లేదు. దానికి రేపటి మీద ఆసక్తి ఎక్కువ.
కొత్త “Climate CIBIL” వస్తుందా?
ఇదంతా చదివి…బ్యాంకులు రేపటి నుంచి మనకు CIBIL లాంటి కొత్త “Climate Score” ఇచ్చ “మీరు 812 Climate Points సాధించారు. Congratulations, మీకు ₹20 లక్షల లోన్!” అని చెప్పబోవడం కాదు. మార్పు మొత్తం సైలెంట్ గా వస్తుంది.
బ్యాంకులు, పెట్టుబడిదారులు, ఫైనాన్స్ సంస్థలు ఒక వ్యాపారాన్ని అంచనా వేయేటప్పుడు Climate-related risksను కూడా Financial Riskలో భాగంగా పరిగణించే దిశగా కదులుతున్నాయి. అంటే కంపెనీ ఎంత సంపాదిస్తోంది అన్నదే కాదు. “ఇదే విధంగా మరో పది సంవత్సరాలు సంపాదించగలదా?” అని అంచనా వేస్తున్నారు. ఇది వినడానికి మామూలు ప్రశ్నలా ఉంటుంది. కానీ దాని సమాధానం కోసం మొత్తం ప్రపంచం మార్చాల్సి రావచ్చు.
రేపటి Bankerకు Weather App అవసరమా?
రేపటి బ్యాంకర్ ఉదయం లేచి Weather App చూస్తాడని అనుకోకండి. అతనికి వర్షం ఎప్పుడు పడుతుందో తెలుసుకోవడం ఉద్యోగం కాదు. అతని పని మరింత కష్టమైనది. వర్షం పడితే కంపెనీ Balance Sheetకు ఏమవుతుంది? అది తెలుసుకోవాలి. వేడిమి పెరిగితే ఉత్పత్తి ఖర్చు ఎంత పెరుగుతుంది?, నీటి కొరత వస్తే వ్యాపారం ఎన్ని రోజులు నడుస్తుంది?, కొత్త environmental regulation వస్తే కంపెనీకి ఎంత ఖర్చవుతుంది?, కొత్త clean technology వస్తే పాత technologyపై చేసిన investment విలువ తగ్గుతుందా? ఇవి Weather Questionsలా కనిపిస్తాయి.
కానీ చివరికి అవన్నీ ఒకే Financial Question దగ్గర ఆగుతాయి. అదే “నా డబ్బు పోదు కదా?”.
బ్యాంక్ లో ఏమి మారచ్చు
Credit Analyst ఇక కేవలం కంపెనీ Financial Statements చూడకపోవచ్చు. Risk Manager Financial Riskతో పాటు Climate Riskను కూడా చూడవచ్చు. Investment Analyst కంపెనీ లాభంతో పాటు దాని Sustainability Riskను పరిశీలించవచ్చు. Loan Officer Clean Technology గురించి కనీస అవగాహన పెంచుకోవాల్సి రావచ్చు. అంటే భవిష్యత్తు Finance ఉద్యోగికి కొత్త ఉద్యోగం కంటే కొత్త కళ్లద్దాలు అవసరం. అదే Balance Sheet. కానీ దాన్ని చూసే విధానం మారుతుంది.
Related News
HDFC, SBI లకు పెద్ద షాక్! దెబ్బకొడుతున్న ‘ట్రోజన్ హార్స్’ కాన్సెప్టు!
జిన్పింగ్.. ట్రంప్ను భయపెట్టడానికి ఈ పదం వాడారా? లేక ఒక Deal Offer చేశారా?
కంపెనీలో అసలైన ‘బాస్’ ఎవరో చెప్పే 3 సీక్రెట్ సిగ్నల్స్!
కోడింగ్ రాదా? నో ప్రాబ్లం! ఇన్స్టాగ్రామ్ ఉంటే చాలు.. మీరే సొంతంగా గేమ్ తయారు చేయొచ్చు!
అమెరికన్ను తీసేసి Indian కి ఉద్యోగం ఇచ్చారా? ఇక Trump టార్గెట్ ఆ కంపెనీయే?!