భారత్లోకి డాలర్ల వరద.. RBI ముందు ఊహించని కొత్త చిక్కు! అసలు ఏం జరిగింది?
- Published By: Tech Team
- September 21, 2026 / 06:30 AM IST


–సూర్య ప్రకాష్ జోశ్యుల
మన దేశం ప్రపంచంలోనే అతిపెద్ద చమురు దిగుమతిదారుల్లో ఒకటిగా ఉన్న సంగతి తెలిసిందే. ఈ క్రమంలో మనకు అవసరమైన ముడి చమురులో చాలా భాగం విదేశాల నుంచే కొనుగోలు చేయాల్సి వస్తుంది. అయితే విదేశాల నుంచి చమురు కొనాలంటే మన రూపాయిలు ఇస్తే సరిపోదు, కచ్చితంగా అమెరికన్ డాలర్లే చెల్లించాలి. ఒక్క చమురే కాదు.. ఎలక్ట్రానిక్స్, భారీ యంత్రాలు, గ్యాస్, రక్షణ పరికరాలు ఇలా ఏది దిగుమతి చేసుకోవాలన్నా డాలర్లలోనే చెల్లింపులు చేయాలి. అంటే భారతదేశానికి ప్రతి రోజూ భారీగా డాలర్ల అవసరం ఉంటుందన్నమాట.
ఇలాంటి సమయంలో అంతర్జాతీయంగా చమురు ధరలు పెరిగితే, భారత్ చెల్లించాల్సిన చమురు బిల్లు కూడా ఒక్కసారిగా భారమవుతుంది. దీనికితోడు ఒకవేళ డాలర్తో పోలిస్తే రూపాయి విలువ పడిపోతే పరిస్థితి మరింత దిగజారుతుంది. ఒక డాలర్ కోసం మనం ఎక్కువ రూపాయిలు చెల్లించాల్సి వస్తుంది. అందుకే దేశం దగ్గర తగినంత విదేశీ కరెన్సీ నిల్వలు (Forex Reserves) ఉండటం RBIకి అత్యంత కీలకమైన అంశంగా మారింది.
డాలర్లు ఎక్కడి నుంచి వస్తాయి?
సాధారణంగా మన దేశంలోకి డాలర్లు రావడానికి కొన్ని ముఖ్యమైన మార్గాలు ఉన్నాయి. భారతీయ కంపెనీలు విదేశాలకు వస్తువులను ఎగుమతి చేసినప్పుడు, విదేశీ కంపెనీలు ఇక్కడ నేరుగా పెట్టుబడులు పెట్టినప్పుడు, విదేశాల్లో ఉండే భారతీయులు సొంత ఊళ్లకు డబ్బులు పంపినప్పుడు, అలాగే విదేశీ ఇన్వెస్టర్లు మన షేర్ మార్కెట్లలో పెట్టుబడులు పెట్టినప్పుడు విదేశీ కరెన్సీ వస్తుంది.
అయితే ఇక్కడే ఒక పెద్ద చిక్కుంది. ఈ మార్గాల ద్వారా వచ్చే డాలర్ల ప్రవాహం ఎప్పుడూ ఒకేలా, స్థిరంగా ఉండదు. గ్లోబల్ మార్కెట్లలో పరిస్థితులు మారగానే విదేశీ పెట్టుబడిదారులు తమ డబ్బును టక్కున వెనక్కి తీసేసుకుంటారు. మరోవైపు చమురు బిల్లులు సడన్గా పెరిగిపోవచ్చు. అప్పుడు రూపాయిపై తీవ్రమైన ఒత్తిడి పెరుగుతుంది. అందుకే ఈ సమస్యకు చెక్ పెట్టడానికి RBI ఒక సరికొత్త మార్గాన్ని ఎంచుకుంది.
NRIలను ఆకర్షించిన FCNR(B) పథకం
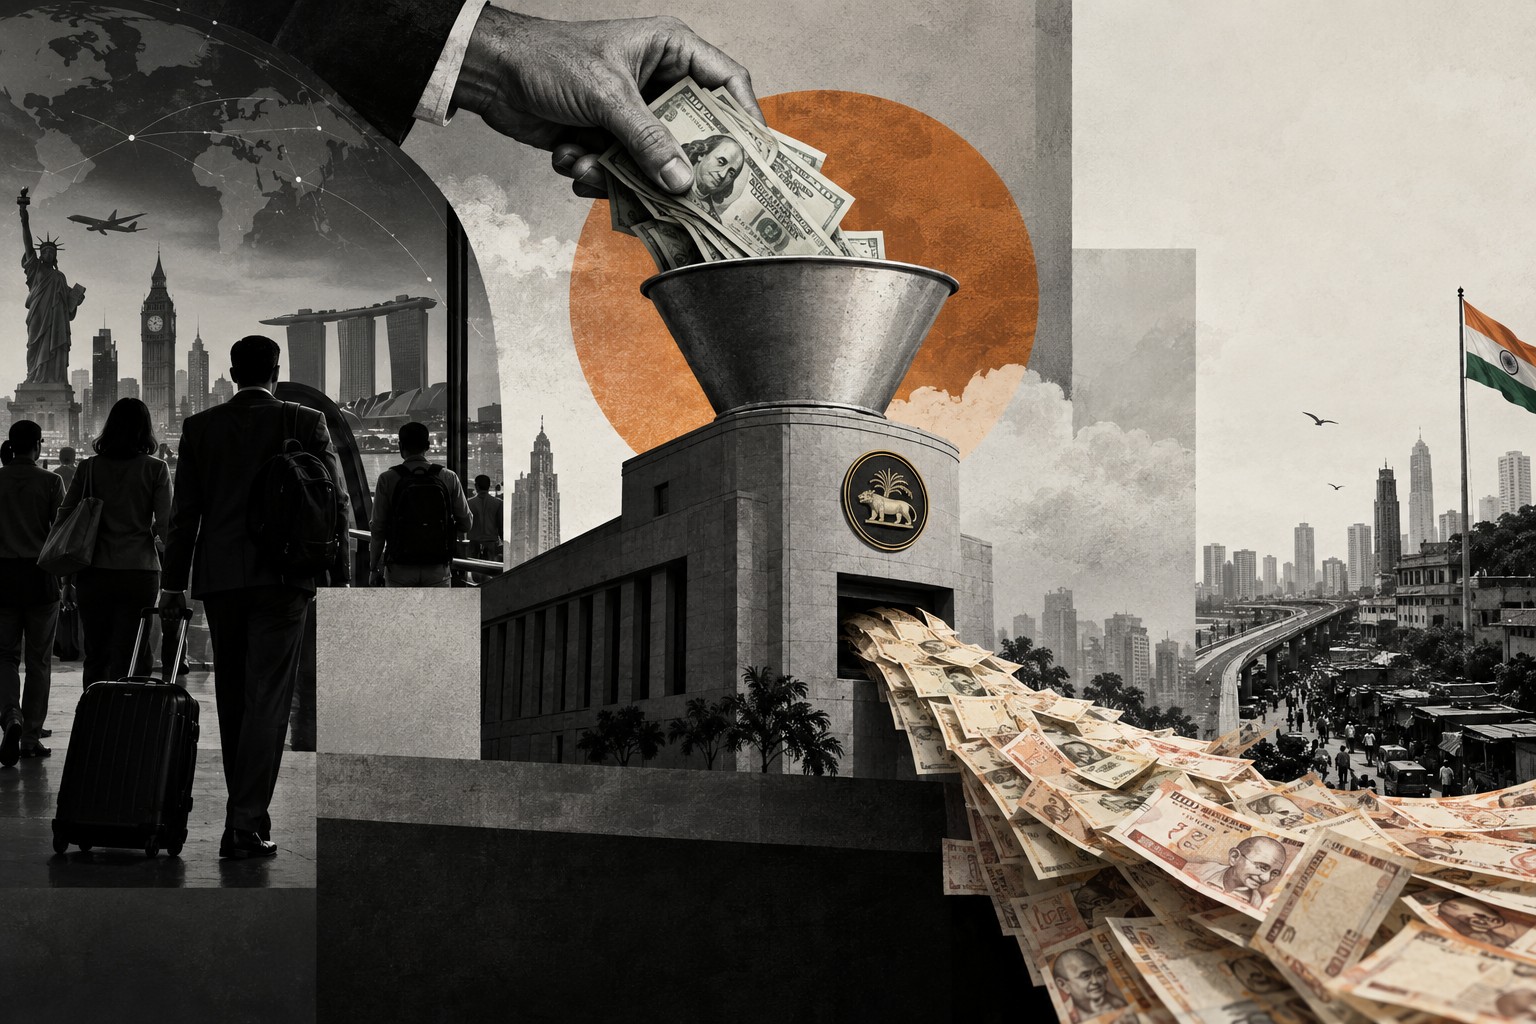
ప్రపంచవ్యాప్తంగా ఉన్న ప్రవాస భారతీయుల (NRIs) దగ్గర భారీ మొత్తంలో సంపద ఉంది. అమెరికా, బ్రిటన్, దుబాయ్, సింగపూర్, ఆస్ట్రేలియా ఇలా ఎక్కడ చూసినా మనవాళ్లు విదేశీ కరెన్సీలో బాగానే సంపాదిస్తున్నారు. వారి డబ్బులో కొంత భాగాన్ని భారత్లోని బ్యాంకుల్లో ఉంచేలా చేస్తే ఎలా ఉంటుందనే ఆలోచన RBIకి వచ్చింది. అందుకోసం “Foreign Currency Non-Resident” అంటే FCNR(B) అనే ప్రత్యేక డిపాజిట్ పథకాన్ని ముందుకు తెచ్చింది.
ఉదాహరణకు, విదేశాల్లో ఉన్న ఒక NRI దగ్గర 1 లక్ష డాలర్లు ఉంటే, ఆయన ఆ డబ్బును భారతీయ బ్యాంకులో FCNR(B) డిపాజిట్గా దాచుకోవచ్చు. దీనికి కేవలం దేశభక్తి మాత్రమే కారణం కాదు, RBI ప్రోత్సాహకాలతో బ్యాంకులు డిపాజిట్లపై దాదాపు 7.75% వరకు ఆకర్షణీయమైన వడ్డీని అందించాయి. దీంతో NRIsకి మంచి రాబడి, భారత్కు కావాల్సిన డాలర్లు.. రెండూ ఒకే దెబ్బకు లభించినట్లయింది.
$127 బిలియన్ల వరద.. అసలు సమస్య ఇక్కడే!
ఈ పథకం ఓ స్దాయిలో క్లిక్ అయ్యింది. ఒక్క FCNR(B) పథకం ద్వారానే ఏకంగా $127 బిలియన్లకు పైగా డిపాజిట్లు వచ్చి పడ్డాయి. ఇతర విదేశీ కరెన్సీ ప్రవాహాలను కూడా కలిపితే ఈ మొత్తం $136 బిలియన్లు దాటింది. దీంతో భారత్ దగ్గర ఫారెక్స్ నిల్వలు భారీగా పెరిగి, రూపాయిపై ఒత్తిడి వచ్చినప్పుడు మార్కెట్లో జోక్యం చేసుకునే శక్తి RBIకి లభించింది.
అయితే ఇక్కడే కథలో అసలు మెలిక మొదలైంది. ఒక బ్యాంకు దగ్గర ₹100 కోట్లు ఉన్నప్పుడు, ఒక్కసారిగా మరో ₹100 కోట్లు అదనంగా వచ్చి చేరితే మొదట్లో రుణాలు ఇవ్వడానికి బాగుంటుంది. కానీ దేశంలో ఉన్న అన్ని బ్యాంకుల దగ్గరా అవసరానికి మించి డబ్బులు పేరుకుపోతే దాన్నే “Liquidity Problem” అంటారు. NRIs తెచ్చిన డాలర్లు బ్యాంకుల్లోకి రాగానే, వాటికి సమానమైన రూపాయిలు కూడా బ్యాంకింగ్ వ్యవస్థలోకి విడుదలయ్యాయి. దాంతో భారత బ్యాంకింగ్ వ్యవస్థలో surplus liquidity ఏకంగా ₹10 లక్షల కోట్ల స్థాయికి చేరిపోయింది.
RBI ముందు కొత్త సవాలు: VRRR, ఓపెన్ మార్కెట్ ఆపరేషన్లు
వ్యవస్థలో డబ్బు ఎక్కువగా ఉంటే బ్యాంకులు ఒకదానితో ఒకటి పోటీపడి చౌకగా రుణాలు ఇచ్చేస్తాయి. దీనివల్ల భవిష్యత్తులో ద్రవ్యోల్బణం పెరిగి వస్తువుల ధరలు ఆకాశాన్నంటే ప్రమాదం ఉంది. అందుకే ఇప్పుడు RBI ఈ అదనపు డబ్బుని నియంత్రించేందుకు రంగంలోకి దిగింది. అందుకోసం “Variable Rate Reverse Repo (VRRR)” అనే సాధనాన్ని ఉపయోగిస్తోంది. అంటే బ్యాంకుల దగ్గర ఉన్న అదనపు డబ్బును RBI తన దగ్గర ఉంచుకుని, వాటికి వడ్డీ చెల్లిస్తూ మార్కెట్లోని లిక్విడిటీని తగ్గించే ప్రయత్నం చేస్తోంది.
ఒకవేళ దీనివల్ల కూడా పరిస్థితి అదుపులోకి రాకపోతే, RBI దగ్గర “Open Market Operations (OMO)” అనే మరో మార్గం ఉంది. దీనిద్వారా RBI తన దగ్గర ఉన్న ప్రభుత్వ బాండ్లను (Government Bonds) బ్యాంకులకు విక్రయిస్తుంది. బ్యాంకులు ఆ బాండ్లను కొనుగోలు చేసి RBIకి రూపాయిలు చెల్లిస్తాయి. తద్వారా మార్కెట్లో తిరిగే అదనపు డబ్బు బయటకు వెళ్లిపోతుంది. ఇలా ఒకవైపు డాలర్లను తెప్పించుకుంటూనే, మరోవైపు రూపాయిల ప్రవాహాన్ని అదుపు చేయడం RBIకి ఒక పెద్ద బ్యాలెన్సింగ్ గేమ్లా మారింది.
ఈ డాలర్లు నేరుగా చమురు కొంటాయా?
ఇక్కడ మరొక విషయాన్ని అర్థం చేసుకోవాలి. NRIs ఇచ్చిన డాలర్లను RBI ఒక ప్రత్యేక బాక్స్లో పెట్టి “ఇవి కేవలం చమురు కొనడానికే” అని దాచి ఉంచదు. ఆ డాలర్లన్నీ దేశపు మొత్తం ఫారెక్స్ పూల్లో భాగమవుతాయి. మన దేశంలోని ఏదైనా చమురు కంపెనీ విదేశాల నుంచి చమురు కొనాలనుకున్నప్పుడు, అది బ్యాంకు ద్వారా డాలర్లను కొనుగోలు చేసి విదేశీ విక్రేతకు చెల్లిస్తుంది.
ఈ ప్రక్రియలో NRI ఇచ్చిన డాలర్ ఏ నిర్దిష్ట కొనుగోలుకు ఉపయోగపడిందో ట్రాక్ చేయడం సాధ్యం కాకపోయినా, ఈ డిపాజిట్ల వల్ల దేశం మొత్తానికి ఒక బలమైన ఫారెక్స్ రక్షణ కవచం (Buffer) ఏర్పడుతుంది. అయితే ఈ $127 బిలియన్లు ఉచితంగా వచ్చినవి కావు. రేపు డిపాజిట్ కాలపరిమితి పూర్తయ్యాక, ఆ డబ్బును వడ్డీతో సహా తిరిగి చెల్లించాల్సిన బాధ్యత బ్యాంకులపై ఉంటుంది.
రెమిటెన్స్ నుంచి బిలియన్ డాలర్ ఇన్వెస్టర్లుగా..
గతంతో పోలిస్తే ప్రవాస భారతీయుల ఆలోచనా విధానంలో భారీ మార్పు వచ్చింది. ఒకప్పుడు విదేశాల్లో సంపాదించి స్వగ్రామాలకు డబ్బులు పంపడానికే పరిమితమైన NRIs, ఇప్పుడు భారత బ్యాంకుల్లో డిపాజిట్లు చేయడం, షేర్ మార్కెట్లలో ఇన్వెస్ట్ చేయడం, స్టార్టప్లు, రియల్ ఎస్టేట్, GIFT City వంటి రంగాల్లో పెట్టుబడులు పెట్టడం ప్రారంభించారు. World Bank డేటా ప్రకారం 2025లోనే భారత్కు వచ్చిన రెమిటెన్స్ల విలువ $150 బిలియన్లు దాటిందంటే పరిస్థితిని అర్థం చేసుకోవచ్చు.
ఫైనల్ గా…
ప్రస్తుతానికి RBI ఈ డాలర్ల ప్రవాహంతో రూపాయిపై ఒత్తిడిని సమర్థవంతంగా తగ్గించగలిగింది. కానీ ఈ డిపాజిట్లను ఎప్పటికైనా తిరిగి చెల్లించాలి కాబట్టి, ఇది శాశ్వత పరిష్కారం కాదు.
అందుకే NRIల నుంచి వచ్చే ఈ నిధులను కేవలం తాత్కాలిక డిపాజిట్లుగా కాకుండా, దేశంలో ఫ్యాక్టరీలు, ఉద్యోగాలు, మౌలిక సదుపాయాలను సృష్టించే దీర్ఘకాలిక పెట్టుబడులుగా మార్చడమే భారత్ ముందున్న అసలైన లక్ష్యం. ప్రవాస భారతీయులు ఇప్పుడు కేవలం కుటుంబ సభ్యులకు డబ్బు పంపేవారు మాత్రమే కాదు.. భారత ఆర్థిక వ్యవస్థను కాపాడే ఒక బలమైన కవచంగా మారుతున్నారు.

Related News
వేదాల్లోని ‘ఋతం’ కాన్సెప్ట్ ఏమిటి? పాటిస్తే జీవితమే మారిపోతుందా?
₹2,000 దాటితే పెట్రోలు Cash తోనే పోయించుకోవాల్సిందేనా? UPIపై కొత్త ట్విస్ట్!
AI చెప్పిన చిన్న అబద్ధం.. గాల్లోకి లేచిన యుద్ధ విమానాలు! అసలు ఆ రాత్రి ఏం జరిగింది?
ఆస్కార్ బరిలో ‘గొంధల్’.. దేవుడి పూజ, హత్య కుట్ర! ఈ మరాఠీ సినిమా ప్రత్యేకత ఏమిటి?
పరీక్షలో ChatGPT వాడిన IIT స్టూడెంట్.. కొన్ని గంటల్లోనే విషాదం: బాధ్యత ఎవరిది?