డబ్బు కోసం జీవితాంతం పనిచేయొద్దు.. ఇలా చేస్తే డబ్బే మీకోసం పనిచేస్తుంది!
- Published By: Bhuvana
- September 16, 2026 / 06:46 PM IST


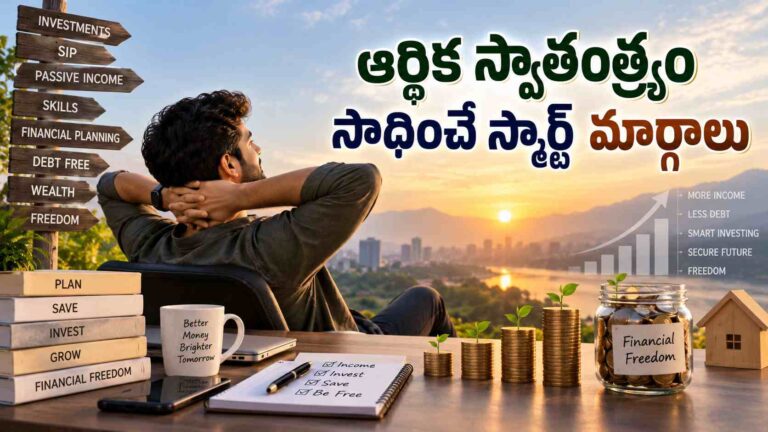
ఫైనాన్షియల్ ఫ్రీడమ్ (ఆర్థిక స్వాతంత్ర్యం) సాధించడం అంటే డబ్బు కోసం పని చేయాల్సిన అవసరం లేని స్థితికి చేరుకోవడం. మీ ఖర్చులను మీ పెట్టుబడుల నుండి వచ్చే ఆదాయమే చూసుకునేలా ప్లాన్ చేసుకోవడం.ఇప్పటి తరానికి ఇది చాలా ముఖ్యమైంది. కేవలం ఉద్యోగం మీదనే ఆధారపడితే, డబ్బులు సరిపోవు. ఖర్చులు రానూ రానూ పెరిగిపోతున్నాయి. వీటికి తగ్గట్టుగానే మనం ఆర్థికంగా ప్లాన్ చేసుకోవాల్సి వుంటుంది. అయితే.. దీనికంటూ కొన్ని ప్లాన్స్ వున్నాయి.
అదనపు ఆదాయ నైపుణ్యాలు
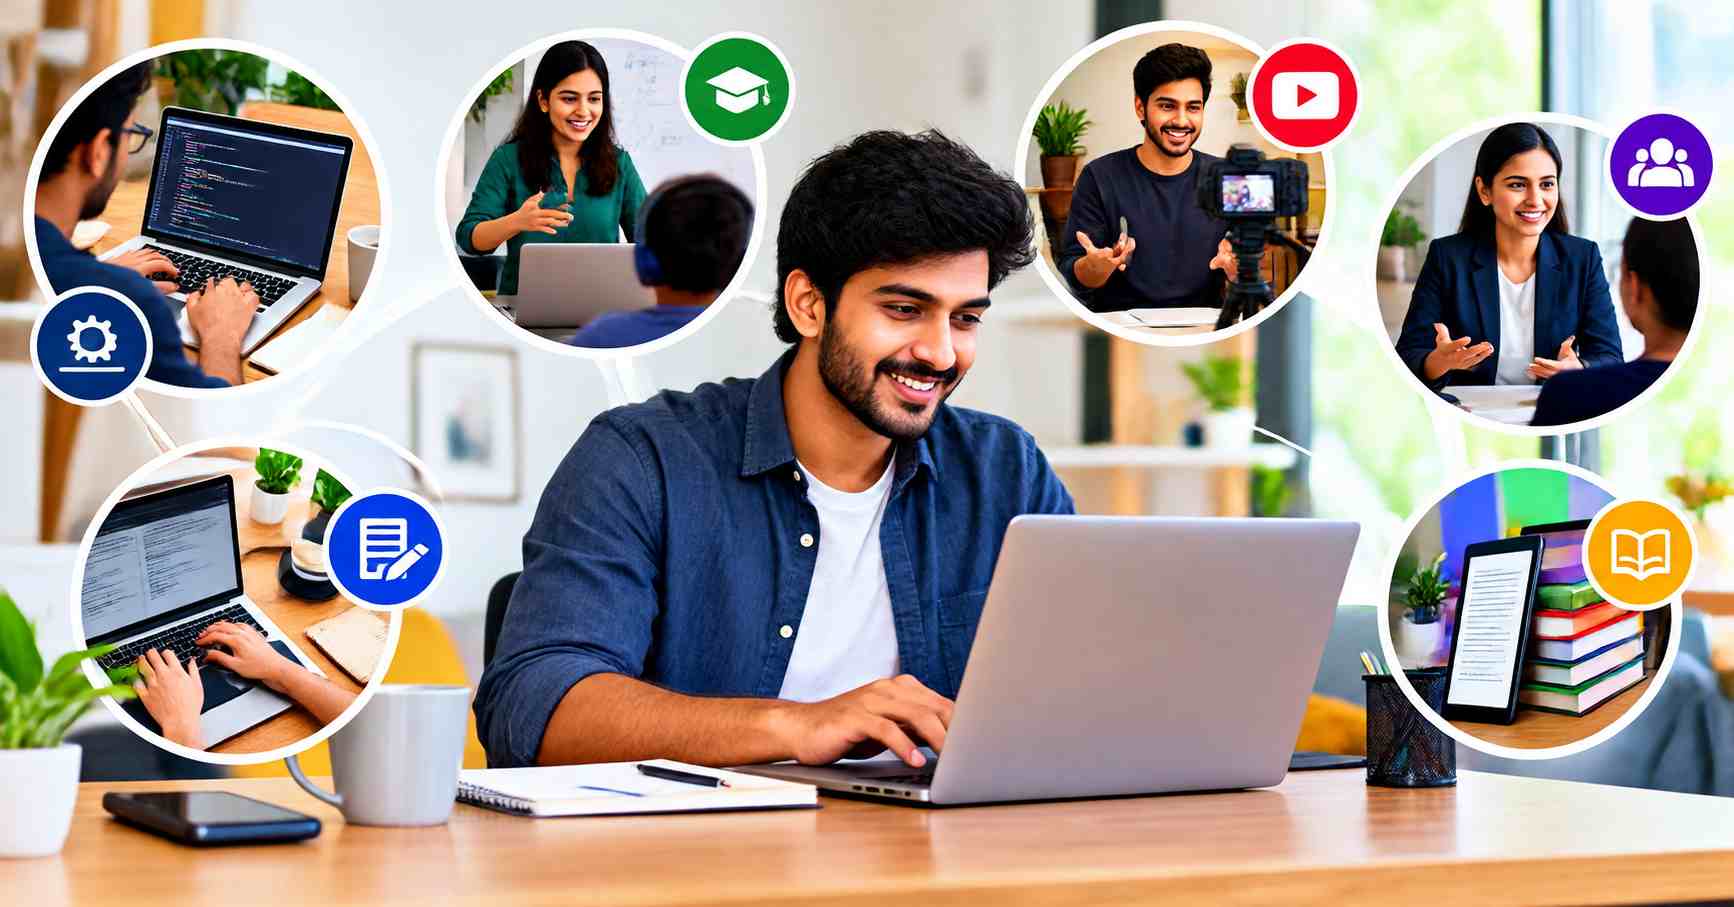
ముందుగా మనకున్న అదనపు నైపుణ్యాలేమిటో ఓ అంచనాకు రావాలి. దీని ద్వారా మన మన ఉద్యోగం చేయడంతో పాటు ఫ్రీలాన్సింగ్ కూడా చేసుకోవచ్చు. అలాగే ఆన్లైన్ ట్యూటరింగ్, కంటెంట్ క్రియేషన్ లేదా కన్సల్టింగ్ ద్వారా అదనపు ఆదాయాన్ని సంపాదించుకోవచ్చు. మనం హాయిగా ఇంట్లో వున్నా.. డబ్బు వచ్చే మార్గాన్ని అన్వేషించాలి. ఇప్పుడు సోషల్ మీడియా కూడా విపరీతంగా పెరిగిపోయింది. యూట్యూబ్ ఛానెల్, బ్లాగింగ్, లేదా డిజిటల్ ప్రొడక్ట్స్ (ఈ-బుక్స్, కోర్సులు) అమ్మడం కూడా చేయవచ్చు.
పెట్టుబడులు & స్థిరమైన ఆదాయం
ఇవి కూడా చదవండి
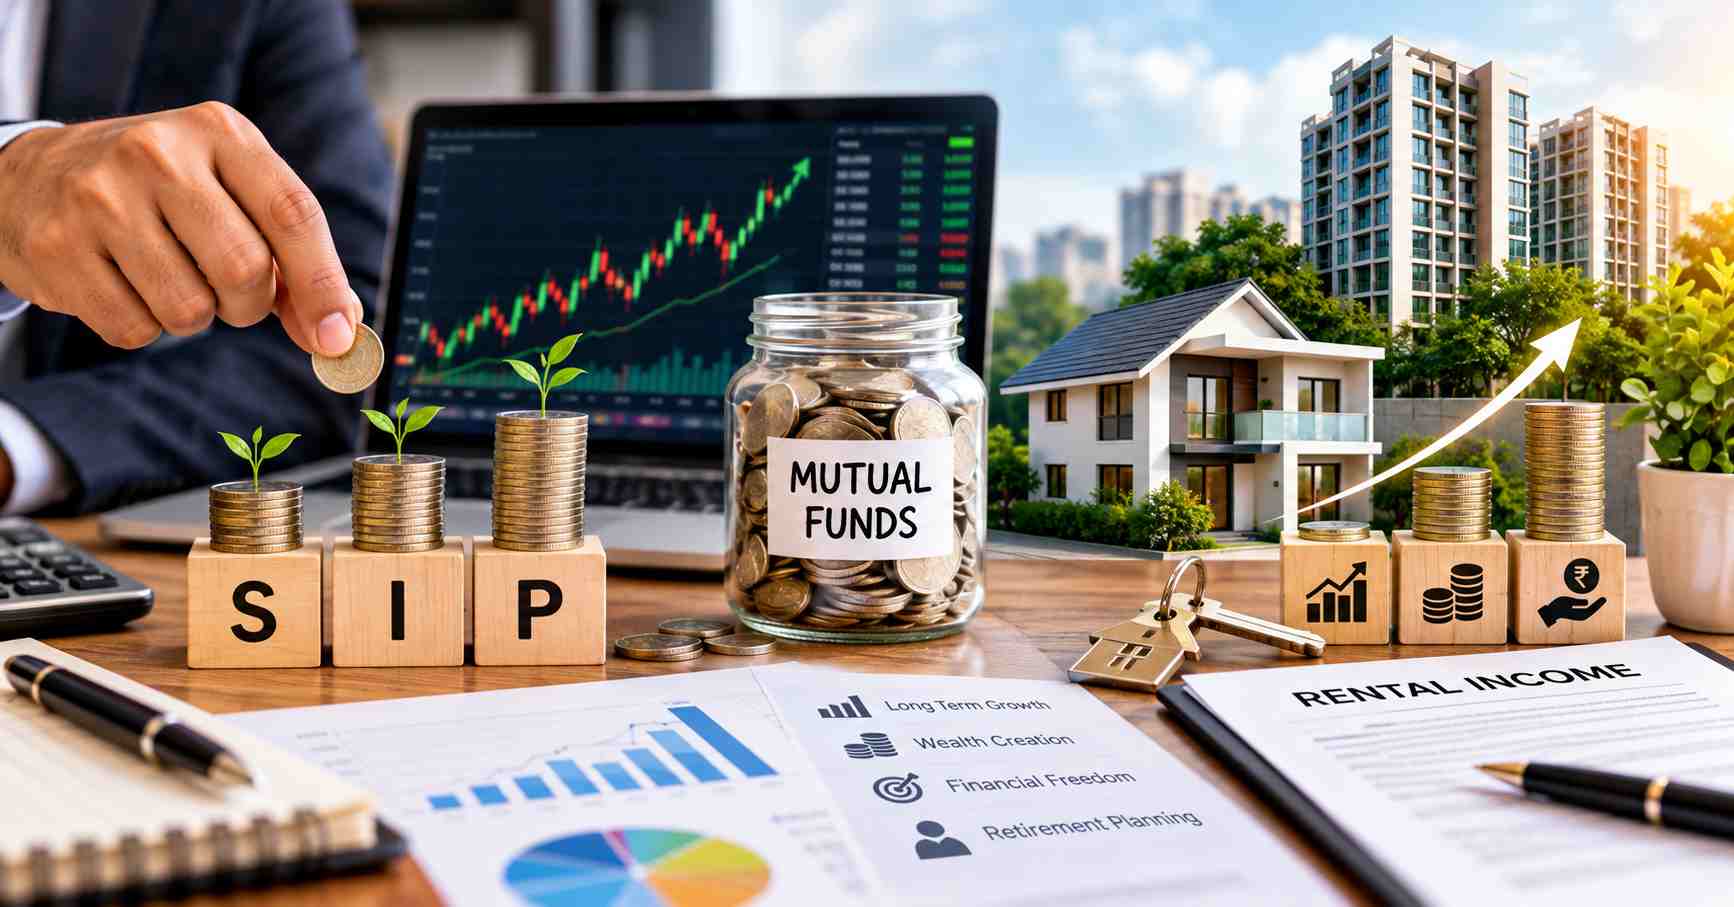
దీంతో పాటు ఇప్పుడు షేర్ మార్కెట్, మ్యూచువల్ ఫండ్స్ కూడా వున్నాయి. దీర్ఘకాలిక లక్ష్యాలతో ఈక్విటీ మ్యూచువల్ ఫండ్స్ లేదా స్టాక్స్లో SIP (Systematic Investment Plan) ద్వారా పెట్టుబడి పెట్టాలి. అయితే.. దీనికి ఆర్థికంగా నిపుణులైన వారిని సంప్రదించి పెడితే, మరింత లాభం వుంటుంది. దీంతో పాటు ఇళ్లు లేదా కమర్షియల్ ప్రాపర్టీలపై పెట్టుబడి పెట్టడం ద్వారా ప్రతి నెల స్థిరమైన అద్దె (Rental Income) ఆదాయాన్ని పొందవచ్చు.క్రమంతప్పకుండా డివిడెండ్స్ (లాభాల వాటా) ఇచ్చే మంచి కంపెనీల షేర్లను కొనుగోలు చేయాలి. దీని ద్వారా కూడా లాభాలు వుంటాయి.
అప్పుల నియంత్రణ & ఆర్థిక ప్రణాళిక
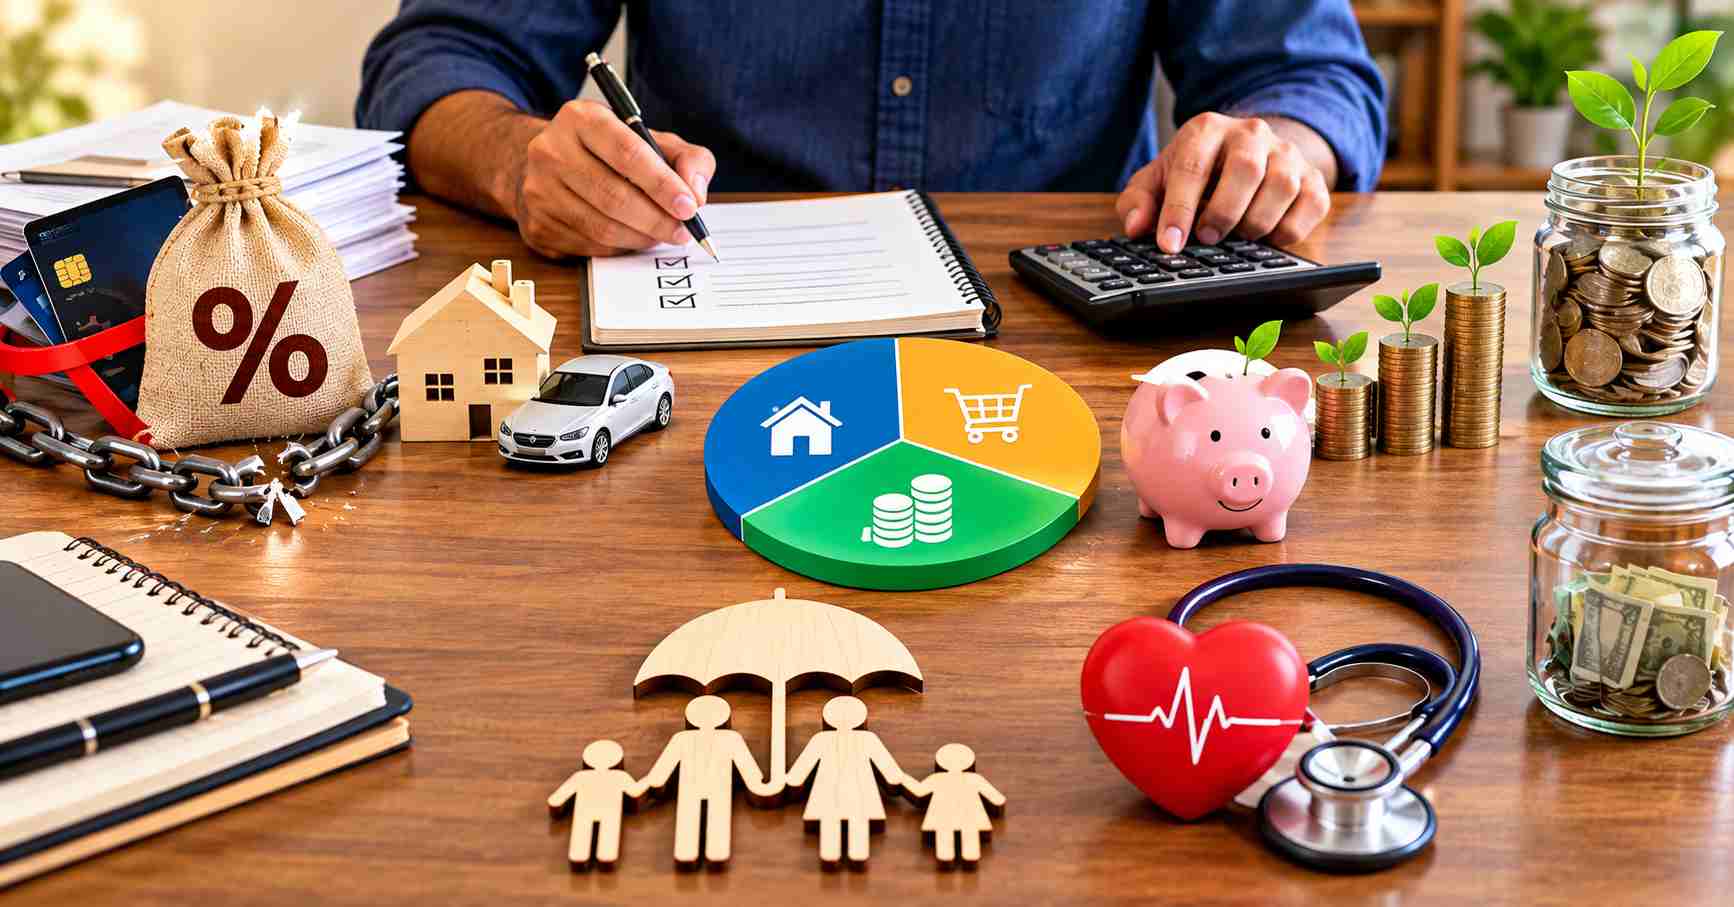
అలాగే క్రెడిట్ కార్డ్ బకాయిలు, పర్సనల్ లోన్స్ లాంటి ఎక్కువ వడ్డీ ఉండే అప్పులను వీలైనంత త్వరగా పూర్తిగా తీసేయాలి. దీని ద్వారా మనం వెంటనే ఓ అంచనాకు రావచ్చు. ఆస్తిని సృష్టించే అప్పులు (హోమ్ లోన్, బిజినెస్ లోన్) పర్వాలేదు, కానీ ఆడంబరాల కోసం చేసే అప్పులను పూర్తిగా దూరంగా పెట్టాలి.
మరో వైపు ఖర్చుల నియంత్రణ, బడ్జెటింగ్ లో కూడా ఓ అంచనాతో ముందుకు సాగాలి. మీకు నెలలో వచ్చే ఆదాయంలో 50% అవసరాలకు, 30% కోరికలకు, మరియు కనీసం 20% పొదుపు/పెట్టుబడులకు కేటాయించాలి. దీని ద్వారా క్రమంగా స్థిరపడతాం. అలాగే ఆదాయం పెరిగినప్పుడు దానికి తగ్గట్టుగా ఖర్చులను పెంచకుండా, పెట్టుబడులను పెంచండి.ఉద్యోగం పోయినా లేదా అనుకోని ఖర్చులు వచ్చినా ఇబ్బంది పడకుండా కనీసం 6 నెలల ఖర్చులకు సరిపడా డబ్బును లిక్విడ్ ఫండ్స్ లేదా సేవింగ్స్ అకౌంట్లో దాచుకోండి.మీ కుటుంబ ఆర్థిక భద్రత కోసం మంచి టర్మ్ ఇన్సూరెన్స్ మరియు ఆరోగ్య ఖర్చుల కోసం హెల్త్ ఇన్సూరెన్స్ ఖచ్చితంగా తీసుకోండి.

Related News
క్రెడిట్ కార్డ్ ‘Minimum Due’ ఒక పెద్ద ట్రాప్.. మిమ్మల్ని ముంచేసే 7 హిడెన్ ఛార్జీలు ఇవే!
ప్రోస్టేట్ సమస్యలతో ఇబ్బందా… పురుషులు డైట్లో ఈ ఫుడ్స్ చేర్చుకుంటే మేలు!
జీర్ణ సమస్యలు, డల్ స్కిన్తో ఇబ్బందా? ఈ గ్రీన్ జ్యూస్తో అన్నింటికీ చెక్!
డాక్టర్ సూచించే ఈ 6 వ్యాయామాలు… డైలీ చేస్తే మీ ఊపిరితిత్తులు సేఫ్
మహిళలు ఎంతో ఇష్టపడే.. ముఖానికి కొత్త కళ తెచ్చే కమ్మలు! ఈ అదిరిపోయే డిజైన్స్పై ఓ లుక్కేయండి!