బిలియనీర్ల ‘Buy, Borrow, Die’ గేమ్.. జీతం లేదు,ఆస్దులు అమ్మరు, అయినా కోట్ల ఖర్చు ఎలా?
- Published By: Tech Team
- October 2, 2026 / 02:00 PM IST


రాత్రి రెండు దాటి పదిహేడు నిమిషాలవుతోంది. న్యూయార్క్లోని తన లగ్జరీ పెంట్హౌస్ కిటికీ దగ్గర నిలబడి బయటి మెరిసే నగరాన్ని చూస్తున్నాడతను. టేబుల్పై ఉన్న ఫైల్లో ఒక్కటే అంకె కనిపిస్తోంది—$100 Million!
రేపు ఉదయం కల్లా ఆ డబ్బు అతని చేతిలో ఉండాలి. నిజానికి అతని దగ్గర వేల కోట్ల సంపద, కంపెనీల్లో భారీ షేర్లు, రియల్ ఎస్టేట్ అన్నీ ఉన్నాయి. కానీ, ఖర్చు చేయడానికి కావాల్సిన నగదు (Cash) మాత్రం లేదు. పోనీ, చేతిలో ఉన్న కొన్ని షేర్లను అమ్మేద్దామా అంటే… అలా అమ్మిన మరుక్షణమే పెరిగిన లాభాలపై భారీగా ‘క్యాపిటల్ గెయిన్స్’ పన్ను చెల్లించాల్సి వస్తుంది.
“ఇది అమ్మితే ట్యాక్స్ ఎంత పడుతుంది?” అని అతను తన ఫైనాన్షియల్ అడ్వైజర్ను అడిగినప్పుడు, అవతలి వైపు కొద్దిసేపు నిశ్శబ్దం ఆవరించింది. ఫోన్ పెట్టేసి దిగులుగా కూర్చున్న బిలియనీర్ను చూసి అడ్వైజర్ నెమ్మదిగా నవ్వుతూ ఒకే మాట అన్నాడు: “అసలు ఆ షేర్లను అమ్మాలని మీకు ఎవరు చెప్పారు? అమ్మకుండానే ఆ డబ్బును చేతికి రప్పిస్తాను చూడండి!”*
అసలు గేమ్ ఇక్కడే మొదలవుతుంది: ‘కొనడం’ నుండి ‘అప్పు చేయడం’ వరకు!
ఒక సాధారణ ఉద్యోగికి డబ్బులు కావాలంటే రెండే మార్గాలుంటాయి—ఒకటి కష్టపడి పనిచేసి జీతం సంపాదించడం, లేదా ఇంట్లో ఉన్న ఏదో ఒక ఆస్తిని తెగనమ్మడం! కానీ ప్రపంచంలోని అత్యంత సంపన్నులకు మాత్రమే తెలిసిన ఒక మూడో రహస్య మార్గం ఉంది. అదే—ఆస్తిని అమ్మకుండా, దాన్ని అడ్డం పెట్టి బ్యాంకు నుండి రుణం (Loan) తీసుకోవడం. అంటే దీనికి టాక్స్ పడదా…ఏమిటి ఈ లెక్కల వెనకున్న కథ ..
“Buy, Borrow, Die” వ్యూహం
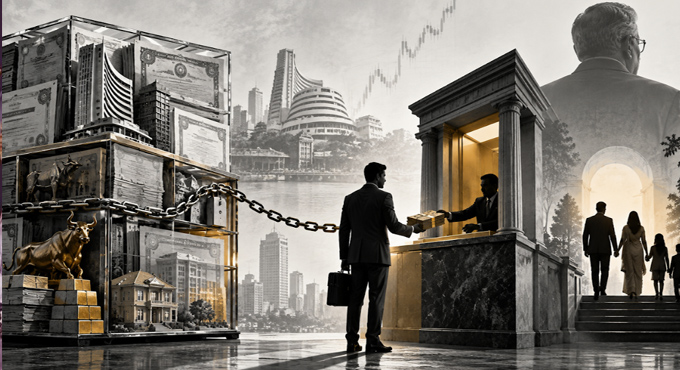
బిలియనీర్ల దగ్గర ఉన్న సంపదను చూస్తే ఒక ప్రశ్న వస్తుంది. వాళ్లు రోజువారీ ఖర్చులకు డబ్బును ఎక్కడి నుంచి తెచ్చుకుంటారు? కోట్ల విలువైన ఇళ్లు, ప్రైవేట్ జెట్లు, విలాసవంతమైన జీవితం కోసం ప్రతిసారీ షేర్లను అమ్మేస్తే భారీ క్యాపిటల్ గెయిన్స్ ట్యాక్స్ చెల్లించాల్సి వస్తుంది కదా? అయితే అమెరికాలోని కొంతమంది అత్యంత సంపన్నులు ఉపయోగించే ఒక ఆర్థిక వ్యూహం ఈ ప్రశ్నకు ఆసక్తికరమైన సమాధానం ఇస్తుంది.
దీనినే “Buy, Borrow, Die” అని పిలుస్తారు. ఇది సాధారణంగా మూడు దశల్లో పనిచేస్తుంది.
1. Buy — ఆస్తులు కొనడం
మొదట బిలియనీర్లు తమ సంపదను షేర్లు, కంపెనీ వాటాలు, రియల్ ఎస్టేట్ వంటి విలువ పెరిగే ఆస్తుల్లో పెడతారు.
ఉదాహరణకు ఒక వ్యక్తి దగ్గర ₹1,000 కోట్ల విలువైన షేర్లు ఉన్నాయని అనుకుందాం. కొన్నేళ్ల తర్వాత వాటి విలువ ₹2,000 కోట్లకు పెరిగింది.
అతను ఆ షేర్లను అమ్మితే ₹1,000 కోట్ల లాభం వచ్చినట్లవుతుంది. ఆ లాభంపై క్యాపిటల్ గెయిన్స్ ట్యాక్స్ రావచ్చు. అందుకే రెండో దశ మొదలవుతుంది.
2. Borrow — షేర్లను అమ్మకుండా అప్పు తీసుకోవడం
షేర్లను అమ్మకుండా వాటినే బ్యాంకు లేదా ఇతర ఆర్థిక సంస్థకు కోలాటరల్గా పెట్టి భారీ మొత్తంలో రుణం తీసుకోవచ్చు.
ఇక్కడ కీలకమైన విషయం ఏమిటంటే… Loan సాధారణంగా ఆదాయంగా పరిగణించబడదు. అంటే ₹100 కోట్లు అప్పుగా తీసుకుంటే అది ₹100 కోట్ల ఆదాయం సంపాదించినట్లుగా పన్ను విధించబడదు. ఎందుకంటే ఆ మొత్తాన్ని తిరిగి చెల్లించాల్సి ఉంటుంది. ఇలా ఆస్తులు అమ్మకుండా వాటి విలువను ఉపయోగించి నగదును పొందవచ్చు. అంతేకాదు, ఆ షేర్ల ధర మరింత పెరిగితే వాటి విలువ ఆధారంగా మరింత రుణం తీసుకునే అవకాశం కూడా ఉండొచ్చు.
మరి అప్పు తీసుకున్న డబ్బుతో ఏం చేస్తారు?
జీవనశైలి ఖర్చులు, పెట్టుబడులు, ఆస్తుల కొనుగోలు వంటి అవసరాలకు ఆ డబ్బును ఉపయోగించవచ్చు. ఇక్కడే ఈ వ్యూహం సాధారణ జీతభత్యాల వ్యవస్థకు పూర్తిగా భిన్నంగా కనిపిస్తుంది. ఒక ఉద్యోగికి జీతం వస్తే ముందుగానే పన్ను మినహాయించబడుతుంది. కానీ ఆస్తులు భారీగా ఉన్న వ్యక్తి వాటిని అమ్మకుండా రుణం తీసుకుంటే, రుణం తీసుకున్న మొత్తంపై సాధారణ ఆదాయపు పన్ను ఉండదు.
3. Die — చివరి దశలో అసలు ట్విస్ట్
ఈ వ్యూహంలోని మూడో భాగమే “Die”. అమెరికా పన్ను వ్యవస్థలో మరణించిన వ్యక్తి ఆస్తులను వారసులు స్వీకరించే సమయంలో కొన్ని పరిస్థితుల్లో ఆస్తుల tax basisను ప్రస్తుత మార్కెట్ విలువకు దగ్గరగా “step-up” చేయవచ్చు.
ఉదాహరణకు:
– షేర్లు కొనుగోలు చేసినప్పుడు విలువ: $10 మిలియన్లు
– వ్యక్తి మరణించే సమయానికి విలువ: $100 మిలియన్లు
ఈ మధ్యకాలంలో ఏర్పడిన $90 మిలియన్ల appreciationపై, ఆ వ్యక్తి జీవించి ఉండగానే షేర్లను అమ్మకపోతే సాధారణ capital-gains tax సంఘటన జరగదు. వారసులకు ఆస్తి బదిలీ సమయంలో step-up in basis వర్తించే సందర్భాల్లో గతంలో పేరుకుపోయిన appreciationలో పెద్ద భాగంపై భవిష్యత్ capital-gains tax ప్రభావం తగ్గవచ్చు. అందుకే దీనిని కొందరు “Buy, Borrow, Die” అనే క్యాచ్ఫ్రేజ్తో వివరిస్తారు.
సామాన్యుడి జీతం vs బిలియనీర్ల సైలెంట్ వెల్త్!
సాధారణంగా మనం ఉదయం నుంచి సాయంత్రం వరకు కష్టపడి సంపాదించే ప్రతి రూపాయి పన్ను పరిధిలోకి వస్తుంది. ఉద్యోగికి ₹2 లక్షల జీతం వస్తే, ప్రభుత్వం ముందుగా పన్ను మినహాయించుకున్నాకే మిగతా డబ్బు చేతికి ఇస్తుంది. కానీ, సూపర్రిచ్ ప్రపంచంలో ‘డబ్బు’ స్వభావమే మారిపోతుంది. అక్కడ డబ్బు అనేది కేవలం నోట్ల కట్ట కాదు; అదొక క్రెడిట్ మెషిన్ (Leverage Power). ఎంత నగదు ఉందనే దానికంటే, బ్యాంకుల్లో ఎంత వాల్యూయబుల్ కొలేటరల్ పెట్టగలమనేదే వారి అసలు శక్తి.
ఈ లొసుగును అడ్డుకోవడానికే 2026 జూన్ 2న సెనేటర్ రూబెన్ గాలెగో అమెరికా సెనెట్లో ROBINHOOD Act (Redistribution Of Billions by Instituting New High-income Obligations on Overlooked Debt Act) అనే కొత్త బిల్లును ప్రవేశపెట్టారు. భారీ ఆస్తులను కుదువపెట్టి రుణాలు తీసుకున్నప్పుడు, ఆ లోన్ మొత్తానికి సరిపడా ఆస్తులను అమ్మేసినట్లుగా భావించి పన్ను విధించాలని ఈ బిల్లు ప్రతిపాదిస్తోంది. అయితే ఇది ప్రస్తుతం సెనెట్ ఫైనాన్స్ కమిటీ పరిశీలనలో ఉన్న ఒక ప్రతిపాదన మాత్రమే; ఇంకా చట్టంగా మారలేదు.
—సూర్య ప్రకాష్ జోశ్యుల
Related News
అమ్మకానికో అమ్మ: వేగంగా విస్తరిస్తున్న ‘బేబీ బిజినెస్’, అసలైన లెక్కలేంటి?
అమెరికా గ్రీన్ కార్డ్ క్యూలో గేమ్ మారిందా? ఇండియన్స్ కి కొత్త Visa Bulletin లో ట్విస్ట్ ఇదే!!
కొరియా,జపాన్ ల లో దుమ్మురేపుతున్న ఈ యాప్.. ఇండియాలోకి వస్తే Gen Zను ఆపడం కష్టమే!
మీరు Amazon Prime వాడుతున్నారా? మీ అకౌంట్లోకి $200 రిఫండ్!
ఏఐలో భారత్ సత్తా చాటే సమయం వచ్చింది